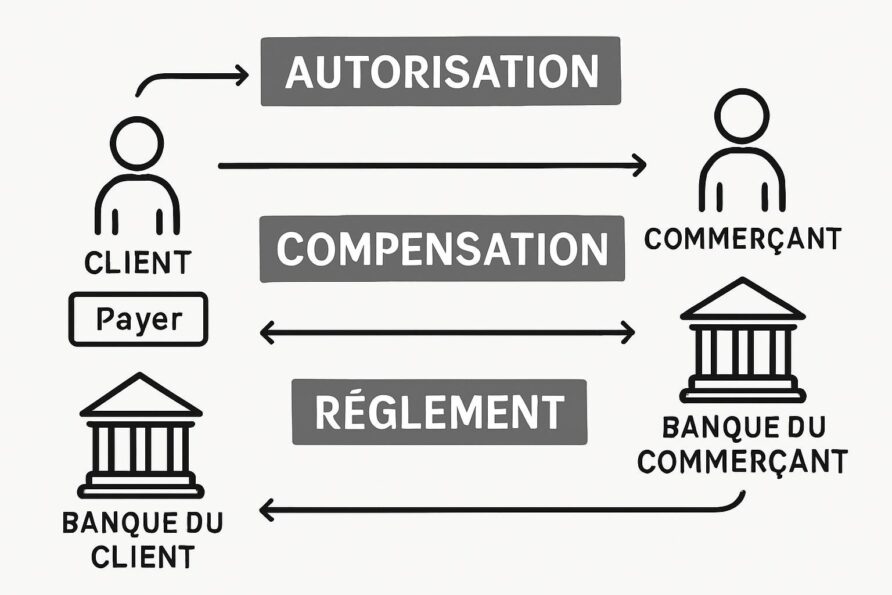
Le fonctionnement des paiements par carte en ligne peut sembler complexe. Cependant, comprendre les mécanismes d’autorisation émetteur, la compensation, et le règlement permet de saisir qui paie qui, et quand, après avoir cliqué sur “Payer”.
Les Étapes du Paiement en Ligne
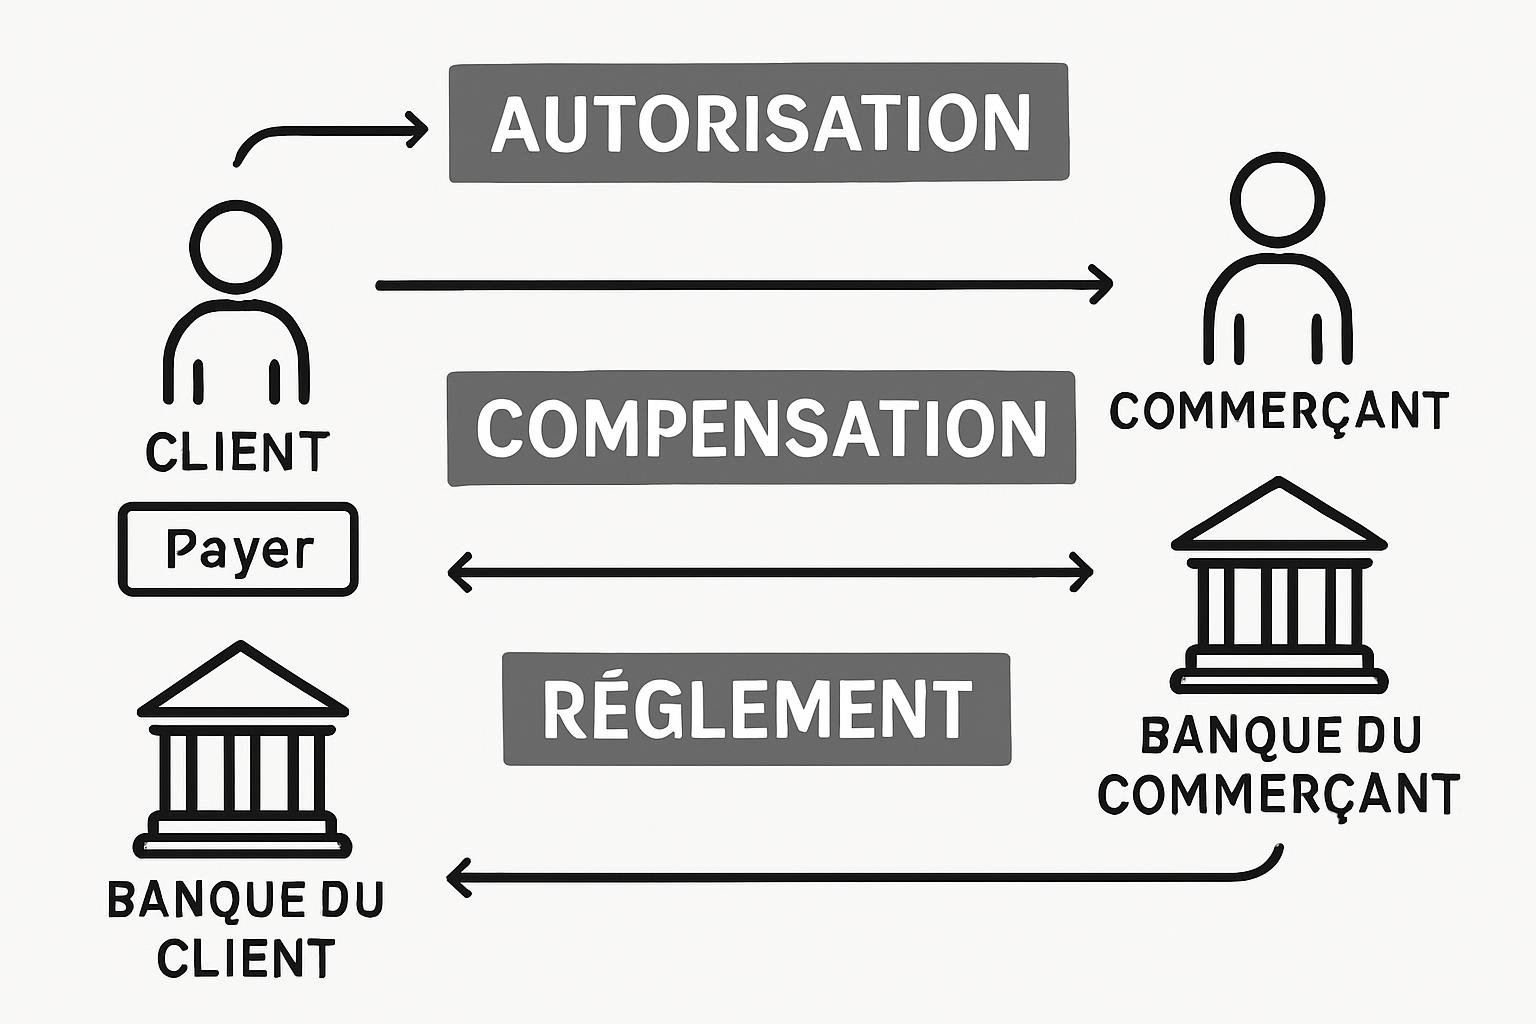
Avant de comprendre qui paie qui, il est essentiel de décomposer le processus. Lorsque vous cliquez sur “Payer”, plusieurs étapes se déroulent en coulisse.
1. Autorisation
Lors de cette étape, le commerçant envoie une demande d’autorisation à la banque de l’émetteur de la carte. Cette autorisation vérifie que la carte est valide et que les fonds sont suffisants. Les mécanismes d’autorisation émetteur sont cruciaux pour ce contrôle initial. La transaction n’est pas encore finalisée, mais les fonds sont réservés.
2. Compensation
La compensation est l’étape où les transactions sont regroupées. Les réseaux de cartes, tels que Visa et Mastercard, gèrent cette étape. Ils s’assurent que les fonds sont transférés du compte de l’acheteur au compte du marchand de manière sécurisée.
3. Règlement
Le règlement est l’étape finale. Les fonds réservés pendant l’autorisation sont transférés du compte de l’acheteur au compte du marchand. Ce transfert peut prendre quelques jours. Les frais des réseaux de cartes sont souvent déduits à ce stade.
Qui Paie Qui Pendant Ces Étapes ?
Chaque acteur du paiement en ligne a un rôle spécifique et des coûts associés.
1. L’Acheteur
L’acheteur paie le montant du produit ou du service au commerçant. Cependant, le montant final peut inclure des frais supplémentaires, tels que des frais de change pour les achats internationaux.
2. Le Commerçant
Le commerçant reçoit les fonds de l’acheteur. Cependant, il doit payer des frais au fournisseur de services de paiement (PSP) et aux réseaux de cartes. Ces frais couvrent le traitement de la transaction, la sécurité, et l’assurance contre la fraude.
3. Les Bancs émetteurs et acquéreurs
- Banque émetteur : Elle autorise la transaction et assure la disponibilité des fonds. Elle peut facturer des frais à l’acheteur pour l’utilisation de la carte.
- Banque acquéreur : Elle reçoit les fonds du réseau de carte et les transfère au commerçant. Elle prélève des frais sur chaque transaction traitée.
4. Les Réseaux de Cartes
Les réseaux de cartes, comme Visa et Mastercard, gèrent la compensation et garantissent des transactions sécurisées. Ils prélèvent des frais auprès des banques émettrices et acquéreuses pour l’utilisation de leur réseau.
Quand les Transactions Sont-elles Finalisées ?
Le temps de règlement varie. Certaines transactions sont réglées en quelques heures, d’autres en plusieurs jours. Les facteurs influençant le temps de règlement incluent le réseau de cartes, les politiques des banques, et les jours fériés bancaires.
Comment Optimiser le Processus de Paiement ?
Pour minimiser les coûts et les délais, les commerçants doivent choisir les bons partenaires de paiement. Il est crucial d’opter pour des PSP offrant des frais transparents et des connexions solides avec les réseaux de cartes.
Pro-Tip pour les Commerçants
La formation sur les mécanismes d’autorisation émetteur est clé pour comprendre le processus dans son ensemble. Visitez PayAcademy pour enrichir vos connaissances sur ce sujet.
Conclusion
Comprendre qui paie qui, et quand, après votre clic “Payer” est essentiel pour tous, que vous soyez un consommateur souhaitant comprendre ses frais bancaires, ou un commerçant travaillant à optimiser le flux de trésorerie. En maîtrisant les fondamentaux de l’autorisation, de la compensation, et du règlement, vous pouvez améliorer votre expérience de paiement en ligne et optimiser vos transactions.
Pour explorer plus en profondeur le sujet de l’autorisation et de la compensation, consultez des ressources comme EDC’s Payment Networks pour des perspectives précieuses sur les systèmes de paiement internationaux, MerchantsGuide pour une compréhension des structures de coûts pour les marchands, et TheBalance’s Overview pour des explications pratiques et faciles à comprendre sur les paiements électroniques.