Carte virtuelle e-carte bleue paiement en plusieurs fois : ce que vous devez savoir avant de cliquer

Introduction

La carte virtuelle e-carte bleue offre une solution moderne pour effectuer des achats en ligne. Associée à la possibilité de paiement en plusieurs fois, elle présente des avantages intéressants pour de nombreux utilisateurs. Comprendre les fonctionnalités de cette carte peut vous aider à optimiser vos transactions et à gérer efficacement vos finances. Cet article vous guide à travers les aspects essentiels de la carte virtuelle e-carte bleue, en mettant l’accent sur les éléments cruciaux à connaître avant de l’utiliser.

Qu’est-ce qu’une carte virtuelle e-carte bleue ?

Une carte virtuelle e-carte bleue est un service digital permettant de réaliser des paiements en ligne sans utiliser votre carte bancaire physique. Cet outil génère des numéros de carte temporaires pour chaque transaction. Cela renforce la sécurité de vos paiements en ligne en protégeant vos véritables informations bancaires.

Fonctionnement d’une carte virtuelle

Utiliser une carte virtuelle e-carte bleue est simple. Lors de l’achat en ligne, vous vous connectez à un service dédié fourni par votre banque. Ce service génère un numéro de carte valable uniquement pour la transaction spécifique ou pendant une durée déterminée. Une fois le paiement effectué, ce numéro expire, réduisant ainsi les risques de fraude.
Paiement en plusieurs fois : un nouveau standard

La possibilité de paiement en plusieurs fois avec une carte virtuelle est une révolution dans le secteur bancaire. Elle permet aux consommateurs de diviser le coût total de leur achat sur plusieurs échéances, simplifiant la gestion budgétaire.

Avantages du paiement en plusieurs fois

  1. Flexibilité budgétaire : Étaler les paiements sur plusieurs mois vous aide à mieux gérer vos finances sans grever d’un coup votre compte bancaire.

  2. Accessibilité : Vous pouvez accéder à des produits ou services coûteux qui seraient autrement hors de portée.

  3. Réduction du stress financier : Répartir un paiement élevé contribue à diminuer la pression financière.

Ce qu’il faut savoir avant de cliquer

Avant de vous engager à utiliser une carte virtuelle e-carte bleue pour un paiement en plusieurs fois, certaines informations sont essentielles à connaître.

Comprendre les frais associés

Les paiements fractionnés peuvent inclure des frais supplémentaires. Ceux-ci varient selon les banques et les types d’achat. Avant de choisir cette option, vérifiez bien les conditions générales.

Limites d’utilisation

Votre banque fixe des limites quant au montant total et au nombre de paiements pouvant être repartis. Prenez soin de bien consulter ces détails pour éviter des désagréments lors de vos transactions.

Conditions d’annulation

Informez-vous sur les conditions d’annulation en cas de problème avec l’achat. Les politiques peuvent différer d’un établissement à l’autre, et il est essentiel de connaître vos droits et les procédures à suivre.
Qu’est-ce que la monétique bancaire ?

La monétique bancaire désigne l’ensemble des technologies permettant d’effectuer des transactions financières électroniques. Elle inclut l’utilisation des cartes bancaires et des services numériques associés, tels que les applications mobiles pour la gestion en ligne. Pour découvrir en détail qu’est-ce que la monétique bancaire, vous pouvez consulter PayAcademy.

Sécurité renforcée avec la carte virtuelle

Comment la sécurité est-elle assurée ?

La principale force de la carte virtuelle réside dans la sécurité renforcée qu’elle offre. Grâce à un numéro unique généré à chaque transaction, le risque de fraude est considérablement réduit. En cas de problème, ce numéro étant temporaire, il n’a aucune valeur pour les tentatives de fraude ultérieures.

Exemples pratiques de sécurité

En anecdote, un utilisateur de carte virtuelle rapportait récemment qu’après avoir effectué un achat en ligne, ses informations ont été compromises sur un site non sécurisé. Heureusement, grâce à la carte virtuelle, les fraudeurs n’ont pu rien en faire.

Inconvénients potentiels à considérer

Limites de la carte virtuelle

  • Non utilisable en magasin physique : La carte virtuelle ne s’utilise que pour des transactions en ligne.
  • Ennuis potentiels en cas de retour ou de remboursement : Si vous devez retourner un produit acheté avec une e-carte, la procédure peut être plus complexe qu’avec une carte classique.

Frais cachés et fonctionnement

Bien que la carte virtuelle présente de nombreux avantages, il peut y avoir des frais cachés pour certaines transactions. Vérifiez toujours les barèmes de votre banque avant l’utilisation.

Choisir le bon fournisseur

En fonction de votre banque, le service de carte virtuelle peut différer. Comparez les offres et choisissez celle qui offre les meilleures conditions en termes de frais, de service client, et de sécurité. Parmi les options populaires, mentionnons BNP Paribas, Société Générale, et La Banque Postale.

Conclusion

La carte virtuelle e-carte bleue pour le paiement en plusieurs fois conjugue modernité et sécurité. Ce service répond aux besoins des consommateurs souhaitant allier la praticité de la transaction en ligne à une gestion budgétaire maîtrisée. Avant de cliquer pour finaliser un achat avec cet outil, assurez-vous de bien comprendre les conditions associées et de choisir votre fournisseur en fonction de vos besoins spécifiques. Ainsi, vous profitez pleinement de cette innovation tout en garantissant la sécurité de vos finances.
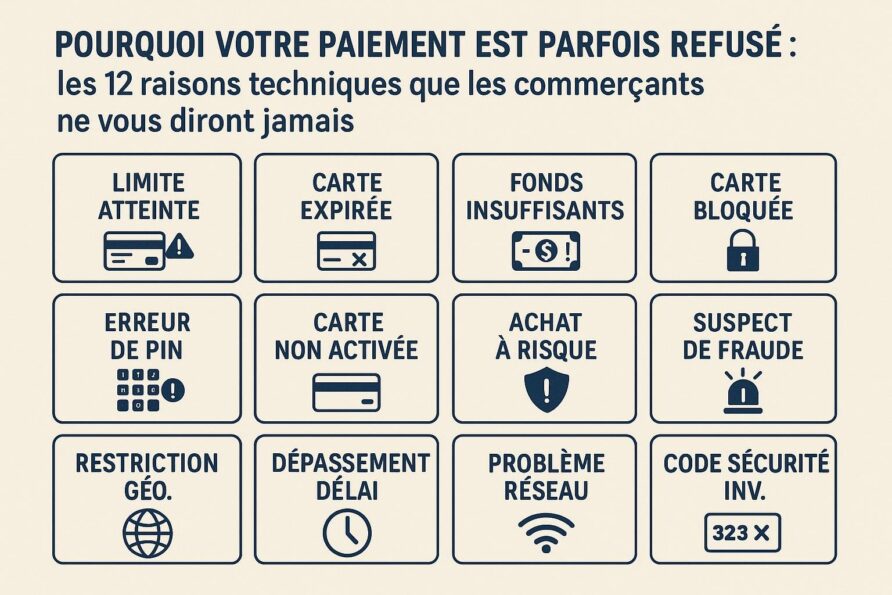
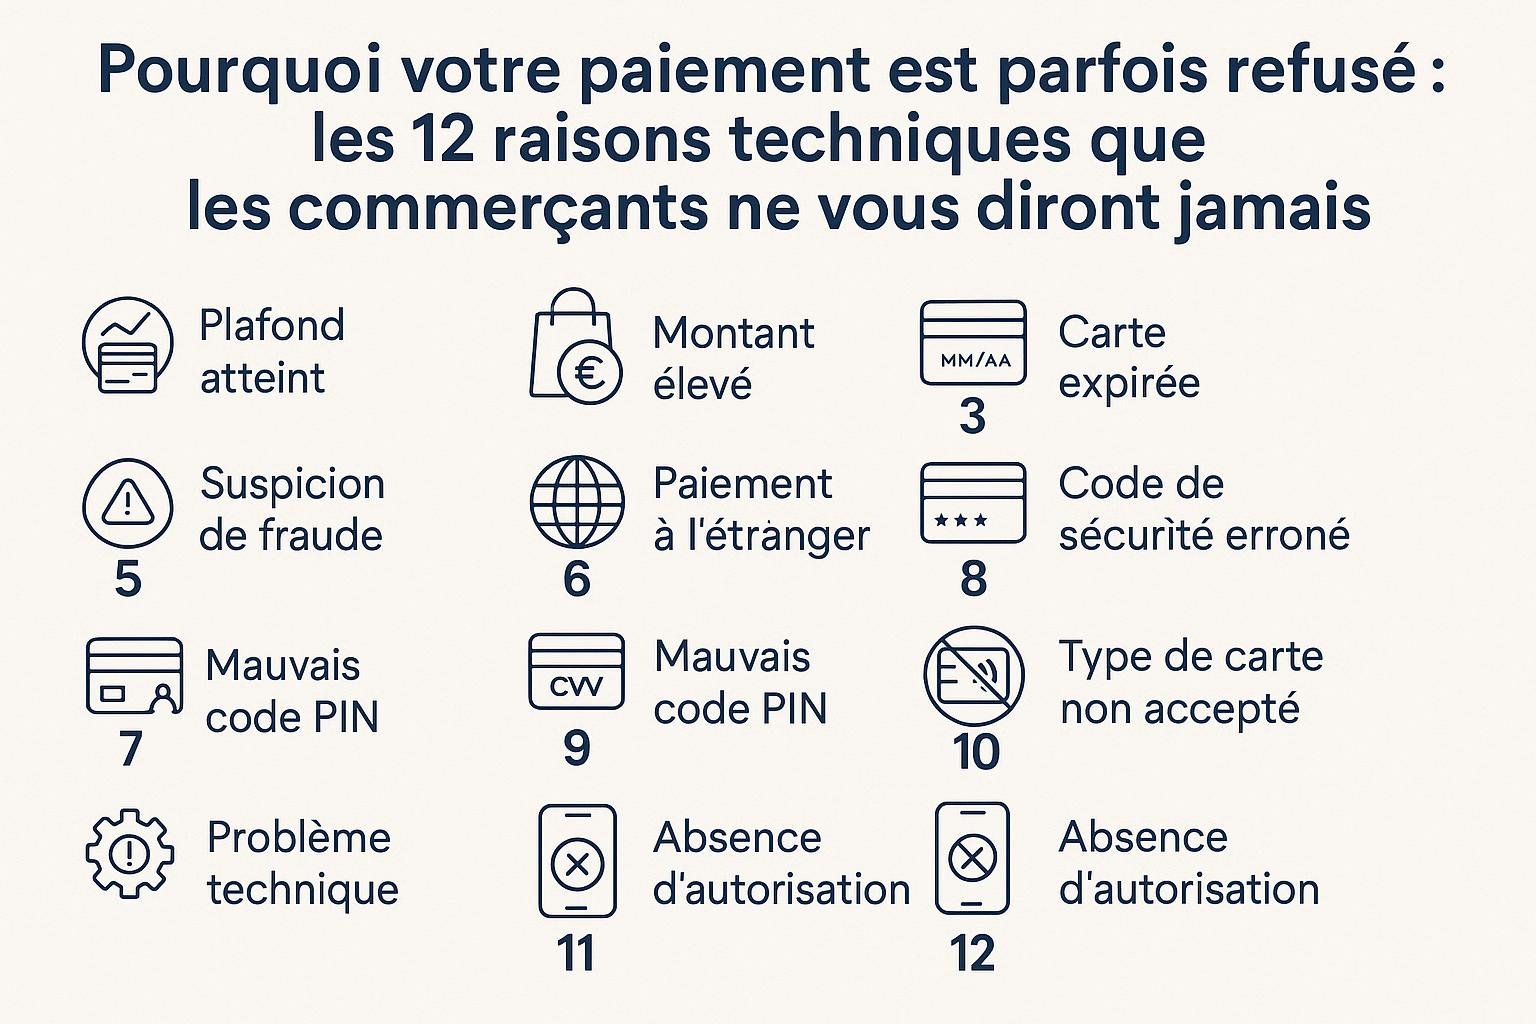
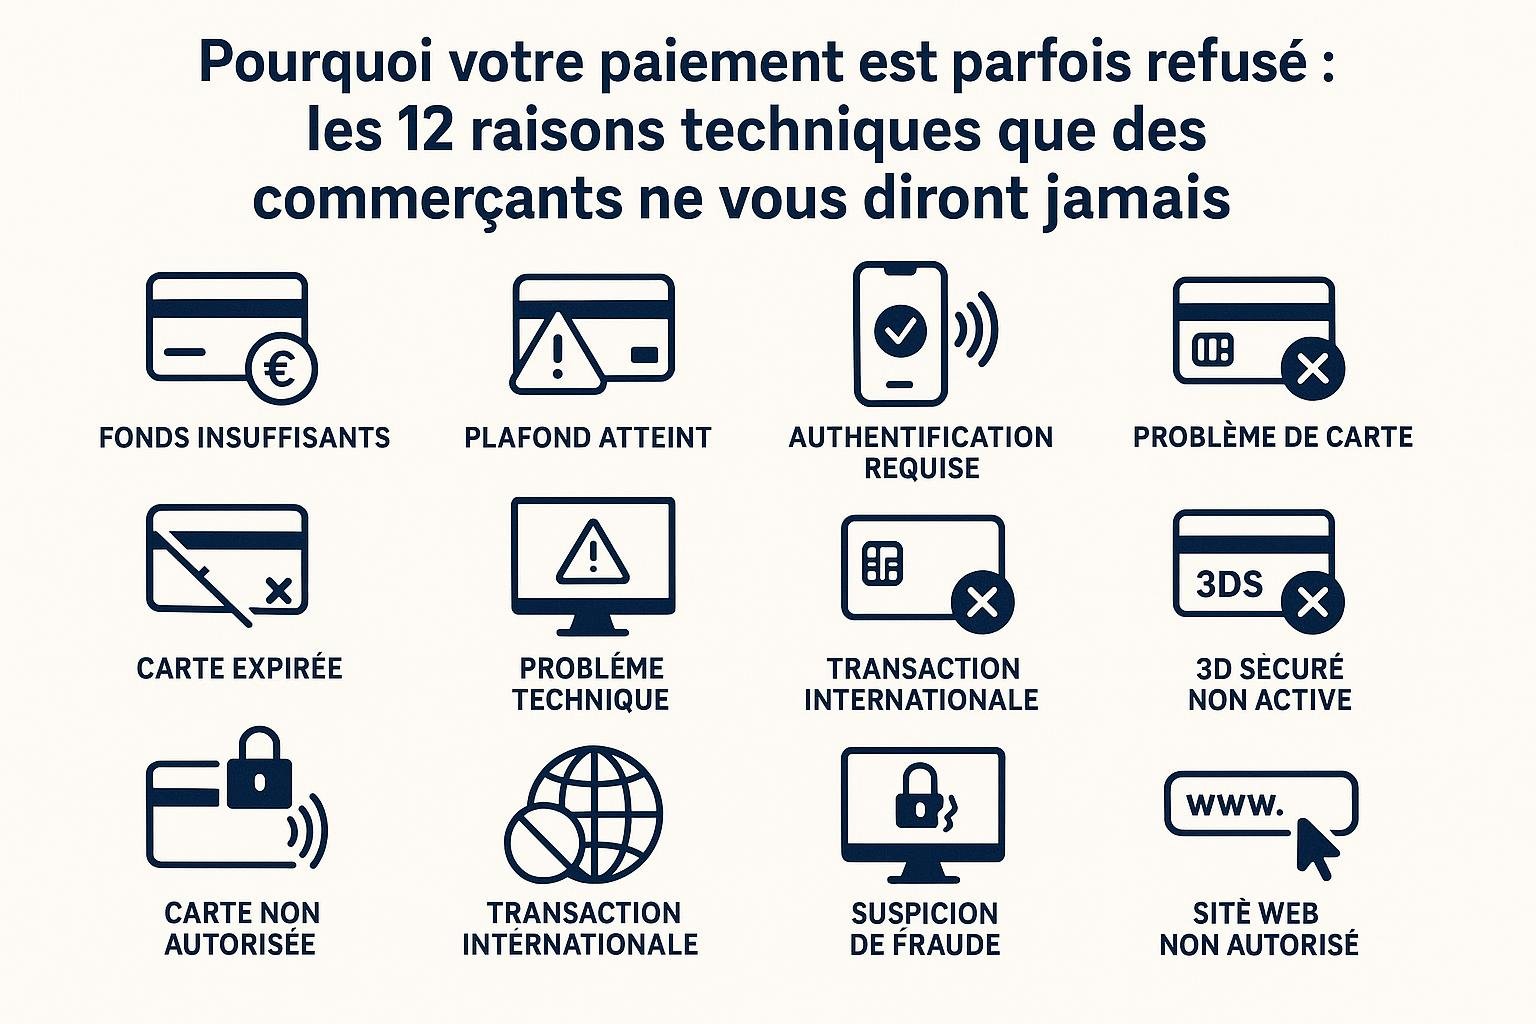
Pourquoi votre paiement est parfois refusé : les 12 raisons techniques que les commerçants ne vous diront jamais

Les refus de paiement peuvent laisser les clients perplexes et frustrés. Vous vous demandez souvent pourquoi votre carte, valide et suffisamment alimentée, ne fonctionne pas au moment crucial de l’achat. Cet article vous révèle 12 raisons techniques qui peuvent provoquer le refus d’un paiement, même si elles restent souvent inconnues pour les commerçants et les clients.

1. Problèmes liés à la carte

Carte expirée ou non activée

L’erreur la plus fréquente est l’oubli d’activer une nouvelle carte. Une carte expirée ou non activée empêche toute transaction. Contactez votre banque pour confirmer l’activation de votre carte.

Limite de crédit atteinte

Les cartes ont des limites de crédit quotidiennes ou mensuelles. Si la limite est atteinte, la transaction sera refusée. Vérifiez vos relevés pour prendre conscience de votre limite.

2. Erreurs de saisie

Informations incorrectes

Une simple erreur dans la saisie des informations de la carte, comme le numéro de la carte, la date d’expiration ou le code CVV, entraîne souvent le refus du paiement. Assurez-vous de bien vérifier chaque détail avant de valider une transaction.

3. Problèmes bancaires

Maintenance bancaire

Les institutions financières effectuent des maintenances qui peuvent temporairement limiter les services. En cas de refus, contactez votre banque pour vérifier la disponibilité du service.

Suspicion de fraude

Les algorithmes des banques détectent les transactions inhabituelles. Si une transaction sort de votre schéma habituel, votre banque peut la bloquer pour vérification de sécurité. Informez votre banque de vos voyages ou de vos achats inhabituels à l’avance.

Découvrez plus d’informations sur la sécurité bancaire.

4. Défaut de connexion internet

Problèmes réseau

Les transactions nécessitent une connexion réseau stable. Si votre marchand, par manque de connexion, ne peut pas communiquer avec votre banque, le paiement échouera.

5. Incompatibilités technologiques

Systèmes de paiement non compatibles

Certains terminaux de paiement ne supportent pas certaines cartes. Des incompatibilités de système peuvent entraîner des refus de transactions. Assurez-vous toujours que le système du marchand est compatible avec votre carte.

Formats de carte acceptés

Les commerçants n’acceptent pas toujours tous les types de cartes. Par exemple, certaines cartes prépayées ou étrangères peuvent être refusées si elles ne sont pas soutenues par le système de paiement du marchand.

6. Problèmes de sécurité

Authentification forte

Depuis la mise en œuvre de l’authentification forte, une vérification supplémentaire lors d’un paiement peut être nécessaire. Si ces vérifications échouent, le paiement sera refusé. Assurez-vous d’avoir accès à votre téléphone portable ou à votre email pour recevoir les codes de sécurité.

Formation en monétique acquéreur pour mieux comprendre ces processus.

7. Contractualisation des marchands

Restrictions contractuelles

Certains marchands ont des restrictions géographiques ou de type de produits imposées par leur contrat avec les processeurs de paiement, ce qui peut entraîner des refus de transactions pour des achats qui ne respectent pas ces critères.

8. Bugs et erreurs système

Pannes Techniques

Les systèmes de point de vente ou les serveurs de paiement en ligne peuvent parfois tomber en panne. Ces erreurs techniques entraînent le refus temporaire de paiements. En cas de suspicion, contactez le support du marchand.

9. Double vérification

Transactions en double

Un système peut bloquer une transaction si elle ressemble à une tentative de paiement en double. Pour résoudre ce problème, contactez votre banque pour clarifier la situation et débloquer la transaction.

10. Multiples tentatives échouées

Verrouillage de sécurité

Si plusieurs tentatives de paiement échouent en un court laps de temps, le système peut verrouiller votre carte par mesure de sécurité. Attendez quelques heures ou contactez votre banque pour débloquer la situation.

Consultez ce guide sur les transactions échouées pour plus de détails.

11. Interférence de programmes tiers

Logiciels anti-fraude

Certains logiciels installés sur vos appareils ou ceux du commerçant peuvent interférer. Vérifiez les paramètres de votre navigateur ou appareil pour vous assurer que les transactions ne sont pas bloquées.

12. Erreurs de facturation

Déclinaison pour facturation erronée

Les systèmes de paiement peuvent refuser une transaction si les informations de facturation ne correspondent pas exactement à celles enregistrées sur votre compte bancaire. Vérifiez que votre adresse de facturation est à jour.

Enfin, le refus de paiements résulte souvent de multiples facteurs techniques. Si ces problèmes persistent, il est conseillé de contacter votre banque pour un soutien immédiat. En comprenant ces raisons techniques, vous serez mieux préparé pour anticiper et résoudre ces désagréments à l’avenir.

Litiges chargeback et droit au remboursement : que faire quand une transaction tourne mal

Dans notre monde connecté, les paiements électroniques dominent le commerce. Cependant, même avec la sécurité technologique avancée, certaines transactions peuvent mal tourner. Le système de chargeback existe pour protéger les consommateurs. Voyons en détail ce que cela implique et comment cela fonctionne.

Qu’est-ce qu’un Chargeback ?

Le chargeback est une procédure permettant à un consommateur de contester une transaction. Cela implique normalement la banque émettrice de la carte de crédit qui récupère l’argent auprès du commerçant. Cette règlementation protège les consommateurs contre les fraudes ou les erreurs de facturation.

Pourquoi un Chargeback ?

Les chargebacks permettent aux titulaires de cartes de récupérer leur argent si le produit ou service n’a pas été livré, ou si la transaction était frauduleuse. Ils servent également à protéger contre les erreurs de facturation. Cependant, ce n’est pas une solution miracle ; il y a des conditions et des délais à respecter.

Les Raisons Courantes des Chargebacks

  1. Fraude à la carte : Si la carte a été utilisée sans votre autorisation.
  2. Services non reçus : Le marchand n’a pas livré le service ou produit promis.
  3. Erreur de facturation : Double facturation ou mauvais montant imputé.
  4. Produit défectueux ou non conforme : Ce qui est livré ne correspond pas à la description.

Comment Initier un Chargeback ?

Pour débuter une procédure de chargeback, il faut suivre des étapes précises :

  1. Rassembler les preuves : Recueillez toutes les informations relatives à la transaction (reçu, correspondance avec le marchand, etc.).
  2. Contacter le marchand : Il est souvent conseillé de résoudre d’abord le problème à l’amiable.
  3. Contacter votre banque : Si le marchand ne coopère pas, contactez votre banque pour initier le chargeback.
  4. Fournir des détails : Expliquez la situation en détail à la banque et fournissez toute preuve pertinente.

Les Délais à Respecter

Chaque banque a ses propres délais pour déposer un litige. Généralement, il est conseillé d’agir dans les 120 jours suivant la transaction problématique. Passé ce délai, vos chances de succès diminuent significativement.

Connaître ses Droits au Remboursement

Le droit au remboursement varie selon le contrat que vous avez avec votre banque et les lois locales. Comprendre ces éléments peut non seulement vous offrir une meilleure gestion des litiges et de la fraude, mais aussi vous permettre d’avancer de manière informée et stratégique.

Conséquences pour les Commerçants

Les chargebacks ont un impact significatif sur les entreprises :

  • Frais bancaires : Les banques imposent souvent des frais aux commerçants pour chaque chargeback.
  • Perte de produit et revenu : Les marchands perdent à la fois le produit et l’argent de la vente.
  • Réputation : Un nombre élevé de chargebacks peut nuire à la réputation d’une entreprise et même entraîner la résiliation du contrat avec les processeurs de cartes.

Prévenir les Chargebacks

  1. Offrir un bon service client : Une communication efficace peut aider à résoudre les problèmes avant qu’un chargeback ne soit nécessaire.
  2. Clarté dans les descriptions de produits : Assurez-vous que les descriptions de vos produits ou services sont précises.
  3. Vérification des transactions suspectes : Mettez en place des mesures pour vérifier les transactions suspectes.

Pour approfondir la gestion des litiges et de la fraude, Payacademy propose des formations spécialisées.

Avantages et Inconvénients du Système de Chargeback

Avantages

  • Protection accrue pour les consommateurs : Les clients se sentent en sécurité en sachant qu’ils peuvent contester une transaction.
  • Force de négociation : Les entreprises sont incitées à offrir un bon service pour éviter des frais inutiles.
  • Facilité procédure : Généralement, l’initiation d’un chargeback est simple pour le consommateur.

Inconvénients

  • Usage abusif : Certaines personnes abusent du système, induisant des pertes pour les commerçants honnêtes.
  • Coût élevé pour les entreprises : Les frais associés aux chargebacks peuvent peser lourd sur les petites entreprises.
  • Processus long : Obtenir un remboursement peut parfois être un processus long et frustrant.

Cas Pratiques : Exemples de Chargebacks

Prenons des exemples pour mieux comprendre :

Exemple 1

Jean commande une montre en ligne. Le colis qu’il reçoit contient une montre endommagée. Malgré des tentatives répétées pour contacter le marchand, il ne reçoit pas de réponse. Jean contacte alors sa banque avec toutes les preuves à l’appui et réussit à initier un chargeback.

Exemple 2

Sophie remarque un débit suspect de 200 euros sur sa carte. Sans avoir autorisé cette transaction, elle contacte sa banque dans les délais impartis. La banque procède au chargeback après vérification et Sophie récupère son argent.

Conclusion

Le système de chargeback offre une protection vitale aux consommateurs, mais il n’est pas parfait. Pour éviter les désagréments, il est crucial d’agir rapidement et de respecter les délais imposés. Que vous soyez consommateur ou commerçant, comprendre ce concept peut vous épargner bien des soucis financiers. Pour plus d’informations sur la gestion des litiges et de la fraude, n’hésitez pas à explorer des ressources en ligne et formations spécialisées. Trois ressources utiles pour approfondir votre compréhension peuvent être trouvées sur : Service-Public.fr, 60 Millions de Consommateurs, et UFC-Que Choisir.

Grâce aux informations partagées ici, vous êtes désormais mieux équipé pour naviguer dans les situations complexes impliquant des litiges de paiement. Gardez ces conseils à l’esprit pour protéger vos transactions futures.

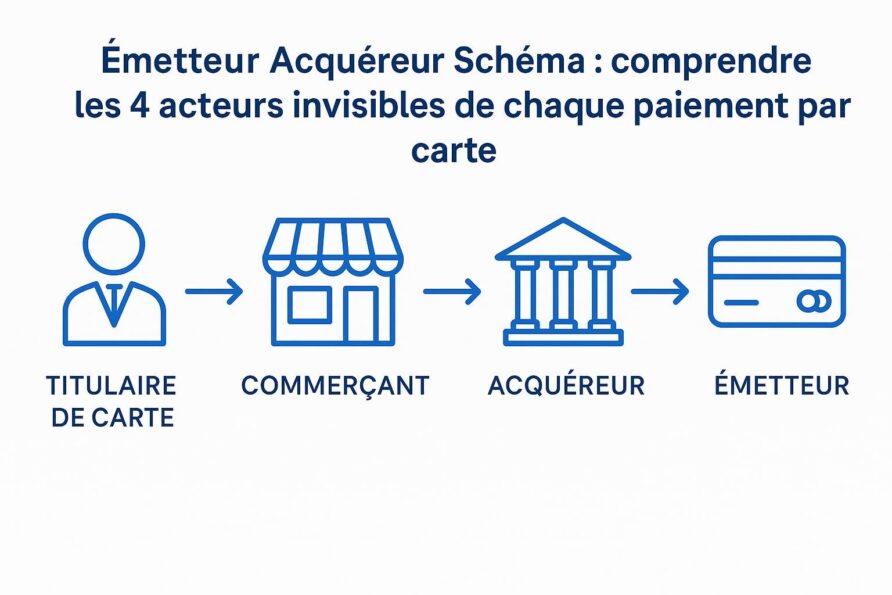
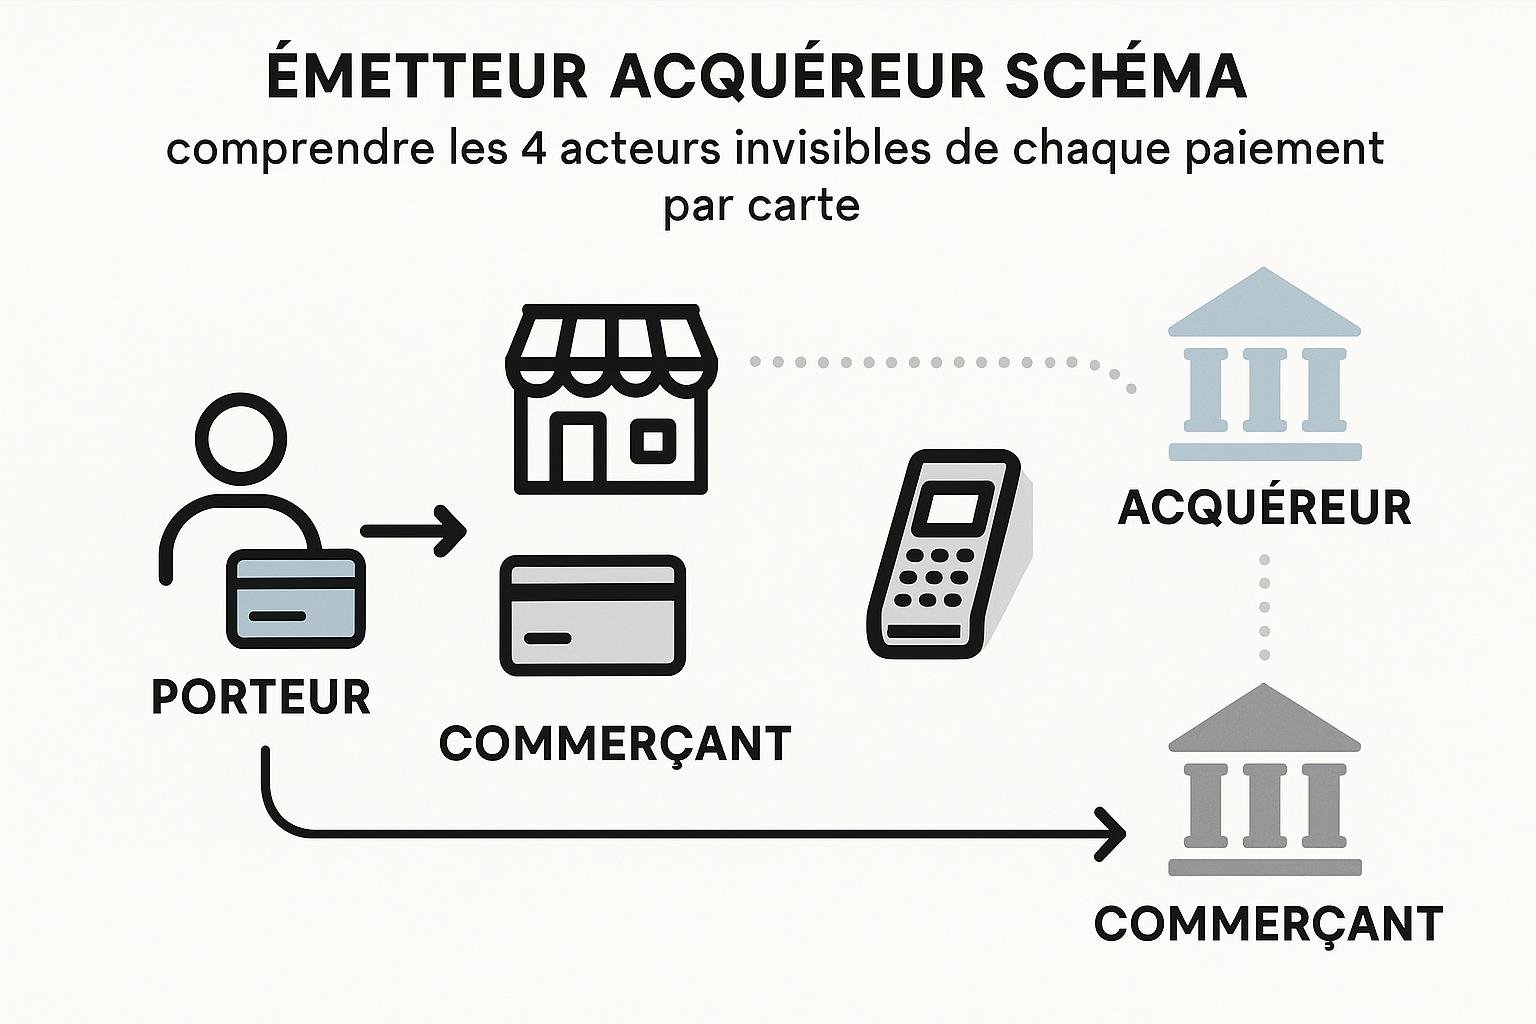
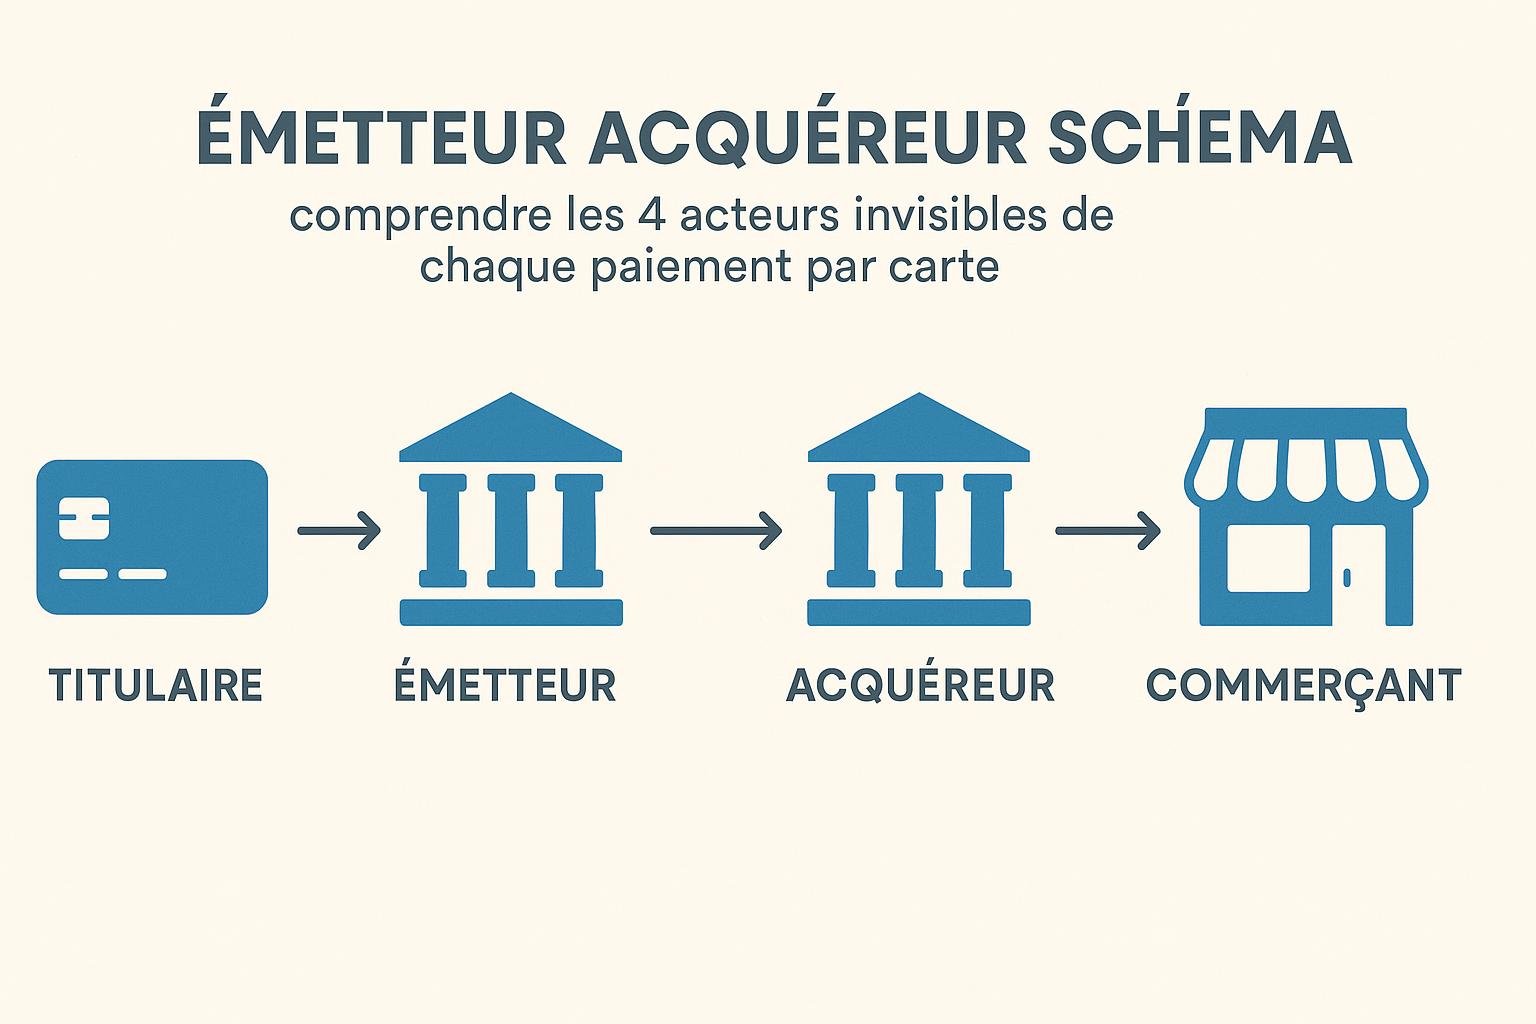
Émetteur acquéreur schéma : comprendre les 4 acteurs invisibles de chaque paiement par carte

Les transactions par carte bancaire semblent simples en surface, mais elles reposent sur une infrastructure complexe. Chaque paiement par carte implique quatre acteurs invisibles : l’émetteur, le récepteur, le réseau de cartes et le processeur de paiement. Comprendre leur rôle peut clarifier comment les paiements fonctionnent, renforcer la sécurité et optimiser les transactions.

Comprendre le rôle de l’émetteur

L’émetteur est l’institution financière qui délivre la carte de crédit ou de débit au consommateur. Il peut s’agir d’une banque ou d’une autre institution financière. Cet acteur vérifie la solvabilité du client, garantit le paiement au commerçant et applique des frais et des avantages aux utilisateurs de la carte.

Responsabilités de l’émetteur

  1. Vérification du crédit : L’émetteur effectue des évaluations de crédit pour les nouveaux clients pour s’assurer qu’ils sont éligibles pour une carte.
  2. Émission de cartes : Une fois approuvé, il fournit la carte physique et gère le compte lié.
  3. Traitement des paiements : Lorsqu’un client utilise sa carte, l’émetteur autorise ou refuse la transaction selon le solde disponible.

En savoir plus sur l’émission de cartes bancaires ici

Le rôle du récepteur

Le récepteur, ou acquéreur, est généralement une banque qui travaille avec un commerçant pour gérer ses transactions par carte. Il est responsable de la collecte des fonds auprès de l’émetteur et de leur transfert au commerçant.

Achat par carte bancaire

Fonctions principales de l’acquéreur

  1. Connexion des commerçants aux réseaux : Il aide les commerçants à accepter différents types de cartes.
  2. Traitement des transactions : L’acquéreur s’assure que chaque transaction est correctement traitée et créditée sur le compte du commerçant.
  3. Gestion des risques : Il aide à détecter et à prévenir la fraude par l’analyse des transactions suspectes.

Pour un accompagnement et une expertise sur la gestion des transactions, n’hésitez pas à consulter UPWARE cabinet conseil monétique.

Importance du réseau de cartes

Les réseaux de cartes comme Visa, MasterCard et American Express relient les émetteurs et les acquéreurs. Ils établissent des règles pour le traitement des transactions, offrent des fonctionnalités de sécurité supplémentaires et veillent à l’uniformité des paiements transfrontaliers.

Rôles des réseaux de cartes

  1. Facilitation des transactions : Ils transmettent les informations de transaction entre l’émetteur et l’acquéreur.
  2. Protection des données : Ces réseaux assurent la confidentialité et la sécurité des données transmises au cours des transactions.
  3. Normes de transaction : Ils définissent et garantissent le respect des normes, améliorant ainsi l’efficacité et la sécurité des paiements.

Pour plus d’informations sur les réseaux de cartes, consultez Visa Europe.

Les processeurs de paiement, un rôle critique

Les processeurs de paiement sont les courtiers entre émetteurs et récepteurs. Ils transmettent les informations de transaction, veillant à ce que chaque paiement soit rapide et précis.

Processeurs de paiement

Fonctionnalités des processeurs de paiement

  1. Gestion des autorisations : Ils obtiennent l’autorisation de l’émetteur pour que le paiement aille de l’avant.
  2. Transfert sécurisé de données : Garantissent la sécurité des données lors des transactions grâce à des technologies de cryptage avancées.
  3. Support technique : Offrent des services et une assistance technique pour résoudre les problèmes de transaction.

Pour comprendre en profondeur le rôle des processeurs de paiement, visitez Fiserv.

Avantages et inconvénients des paiements par carte

Avantages :

  • Commodité : Les paiements par carte sont rapides et simples pour les consommateurs.
  • Sécurité : La protection des transactions par cryptage réduit le risque de fraude.
  • Acceptation internationale : Les cartes sont acceptées dans le monde entier.

Inconvénients :

  • Frais : Les commerçants paient des frais pour chaque transaction par carte.
  • Risque de dette : Pour les consommateurs, utiliser une carte de crédit peut mener à une dette accrue.
  • Complexité technologique : Les systèmes complexes nécessitent une maintenance et une gestion continue.

Conclusion

Comprendre le processus de paiement par carte et les rôles de l’émetteur, de l’acquéreur, des réseaux de cartes et des processeurs de paiement est essentiel pour sécuriser et optimiser les transactions. Ces quatre acteurs invisibles travaillent ensemble pour garantir que chaque transaction est traitée avec efficacité. Pour les entreprises et commerces souhaitant améliorer leur gestion des paiements, le recours à UPWARE cabinet conseil monétique peut offrir une expertise précieuse.

En optimisant les relations entre ces acteurs, les entreprises peuvent réduire les risques et maximiser l’efficacité de leur flux de trésorerie. Pour des conseils détaillés, consultez les experts pour une gestion améliorée de la monétique adaptée à votre activité.

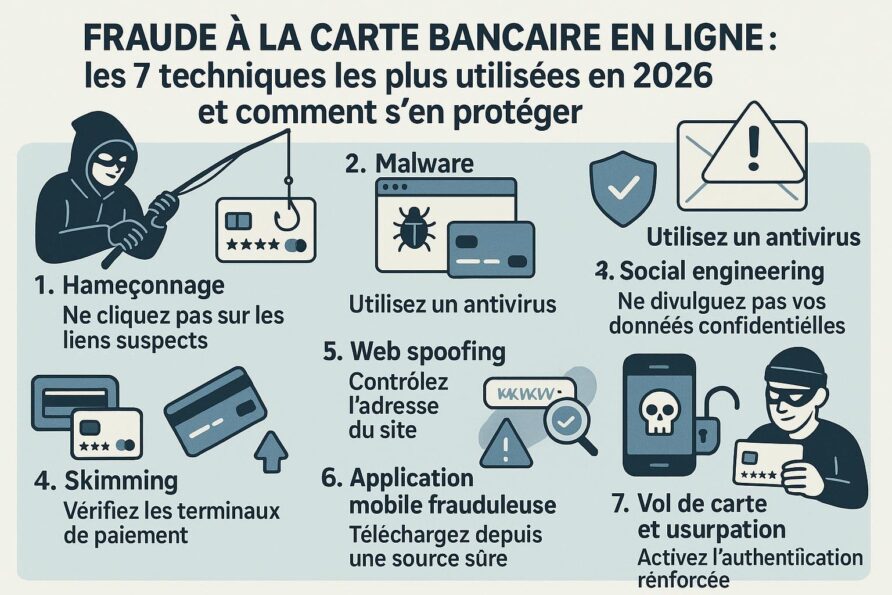
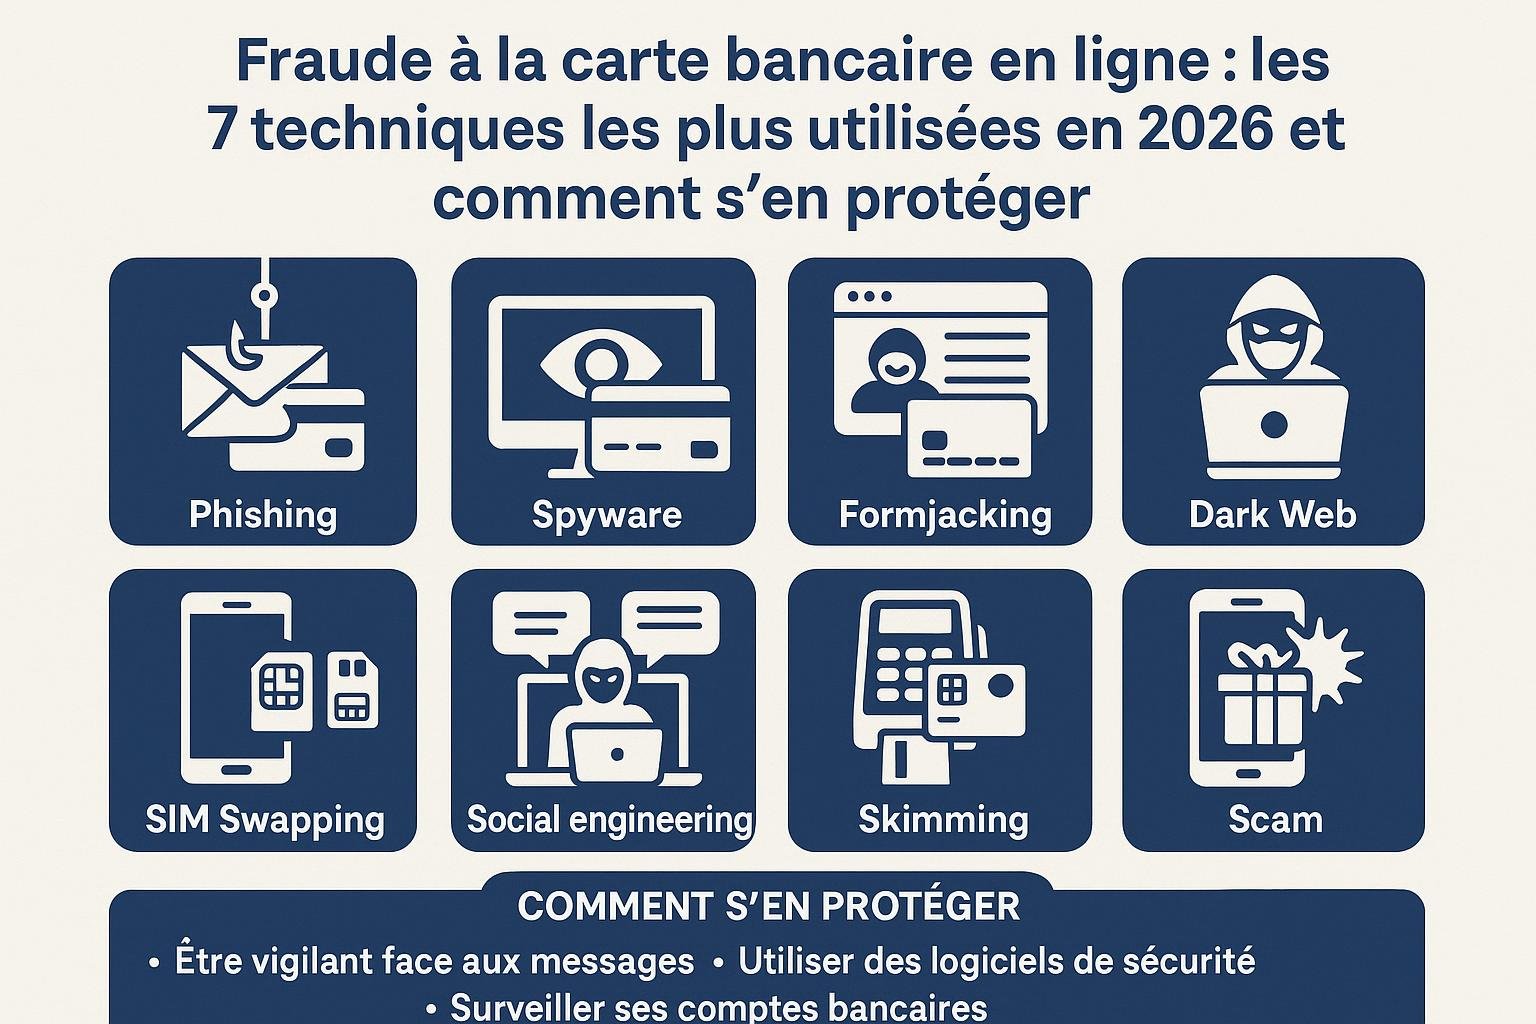
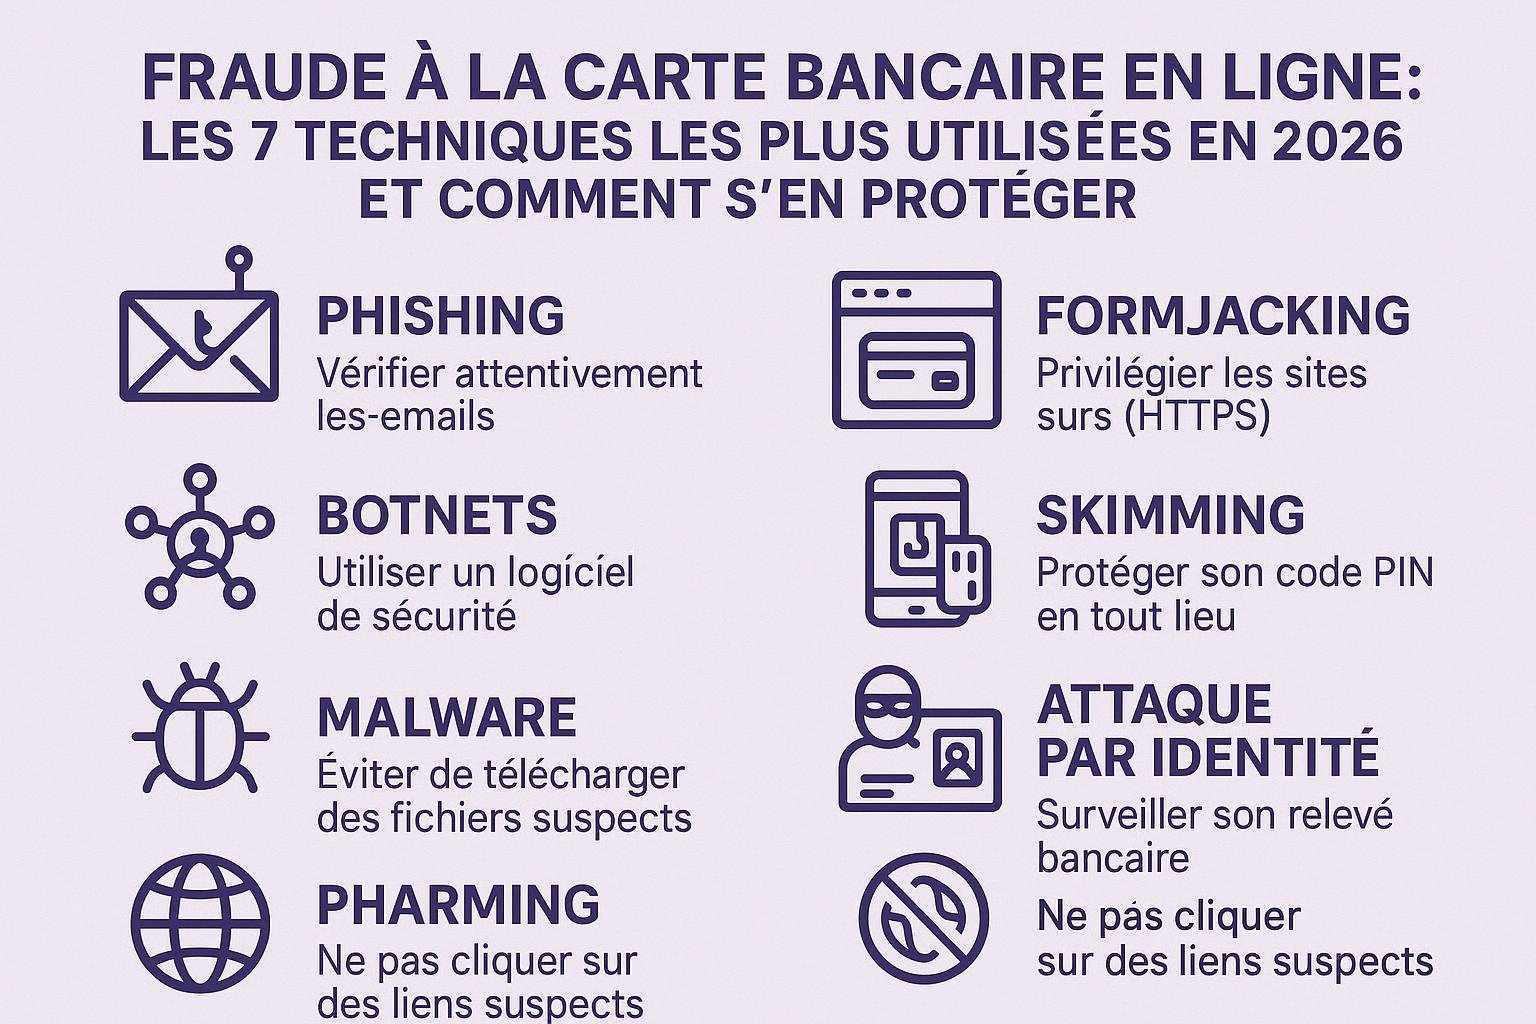
Fraude à la carte bancaire en ligne : les 7 techniques les plus utilisées en 2026 et comment s’en protéger

Introduction

La fraude à la carte bancaire en ligne reste une menace en 2026. Les fraudeurs utilisent des méthodes sophistiquées pour tromper les consommateurs et voler leurs informations financières. Connaître ces méthodes permet de se protéger efficacement. Cet article décrit les sept techniques de fraude les plus courantes et fournit des conseils pour s’en prémunir.

Fraude en ligne

Phishing

Le phishing reste une méthode populaire chez les fraudeurs. Ils envoient des courriels ou des SMS contrefaits qui semblent provenir d’une institution financière légitime. Ces messages incitent les destinataires à cliquer sur des liens frauduleux et à entrer leurs informations sensibles.

Comment s’en protéger

  • Ne cliquez jamais sur les liens dans un courriel ou SMS suspect.
  • Vérifiez toujours l’expéditeur et l’adresse URL avant de fournir des informations personnelles.
  • Utilisez un logiciel de sécurité qui peut détecter les tentatives de phishing.

Skimming des cartes

Le skimming consiste à utiliser des dispositifs spéciaux pour copier les informations contenues sur la bande magnétique d’une carte bancaire. Cela se produit souvent aux distributeurs automatiques de billets ou dans certains points de vente.

Comment s’en protéger

  • Utilisez des distributeurs automatiques de billets dans des lieux sûrs et bien éclairés.
  • Inspectez les distributeurs pour détecter des dispositifs suspects.
  • Optez pour les cartes bancaires avec puce, plus difficiles à cloner.

Logiciels malveillants (malware)

Les fraudeurs utilisent des logiciels malveillants pour infecter les appareils des utilisateurs et voler leurs données bancaires.

Comment s’en protéger

  • Mettez à jour régulièrement vos logiciels et systèmes d’exploitation.
  • Installez et maintenez un antivirus de confiance.
  • Évitez de télécharger des fichiers ou des logiciels à partir de sources non vérifiées.

Attaques de l’homme du milieu (man-in-the-middle)

Lors de ces attaques, un fraudeur intercepte et modifie la communication entre deux parties pour voler des informations.

Comment s’en protéger

  • Utilisez des réseaux Wi-Fi sécurisés, évitez les réseaux publics non protégé.
  • Activez l’authentification à deux facteurs pour augmenter la sécurité.
  • Vérifiez la présence du protocole HTTPS lors de visites de sites sensibles.

Fraude à la carte non présente

Cette fraude se produit quand un fraudeur utilise les informations de carte volées pour acheter en ligne sans la carte physique.

Comment s’en protéger

  • Activez les notifications de transactions pour surveiller toute activité suspecte.
  • Limitez le nombre de sites où vous enregistrez vos données de carte bancaire.
  • Utilisez un service de porte-monnaie électronique pour des paiements sécurisés.

Transaction en ligne sécurisée

Fraude par faux sites d’e-commerce

Les fraudeurs créent de faux sites d’e-commerce pour tromper les utilisateurs et voler leurs informations bancaires. Ces sites imitent souvent des plateformes connues pour gagner la confiance des utilisateurs.

Comment s’en protéger

  • Vérifiez les avis et commentaires sur le site avant d’acheter.
  • Assurez-vous que le site utilise une connexion sécurisée (HTTPS).
  • Évitez les offres trop belles pour être vraies, elles cachent souvent des arnaques.

Ingénierie sociale

L’ingénierie sociale implique la manipulation psychologique des victimes pour les amener à divulguer leurs informations personnelles.

Comment s’en protéger

  • Méfiez-vous des appels ou courriels demandant des informations personnelles.
  • Ne partagez pas d’informations sensibles sur les réseaux sociaux.
  • Formez-vous pour reconnaître les techniques d’ingénierie sociale grâce à une formation prévention fraude.

Services de protection contre la fraude

De nombreux banques et services financiers offrent des outils de protection contre la fraude. Ces services aident à détecter et à prévenir la fraude de manière proactive.

Pour ou contre

Pour :

  • Une sécurité accrue et une détection rapide des anomalies.
  • Réduction du stress lié à la surveillance constante de vos transactions.

Contre :

  • Coût supplémentaire pour certains services.
  • Peut nécessiter l’installation de logiciels supplémentaires.

Conclusion

En 2026, la fraude à la carte bancaire en ligne présente encore de nombreux défis. Connaître les techniques courantes et utiliser des méthodes de protection efficaces permet de réduire considérablement le risque d’être victime. Investir dans des outils de sécurité, rester informé et faire preuve de vigilance sont des étapes essentielles pour protéger vos informations financières. Pour en savoir plus sur la lutte contre la fraude, explorez des ressources comme celles de Cybermalveillance.gouv.fr, Signal Spam, et Service Public.

Que se passe-t-il vraiment entre votre banque et celle du commerçant pendant un paiement ?

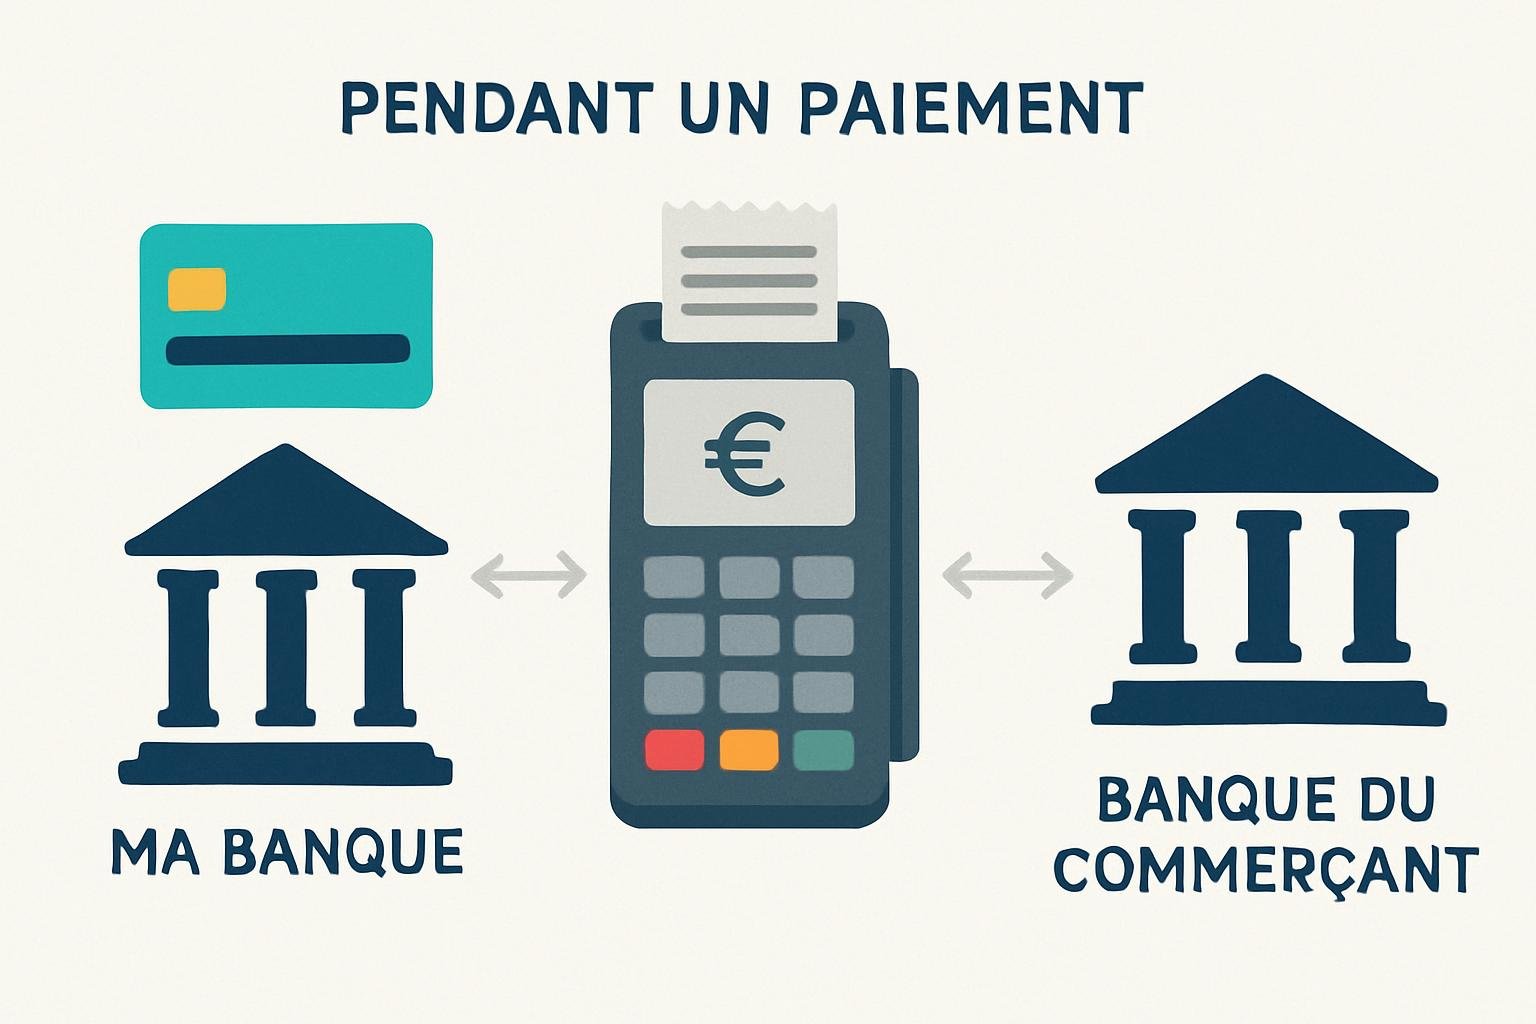
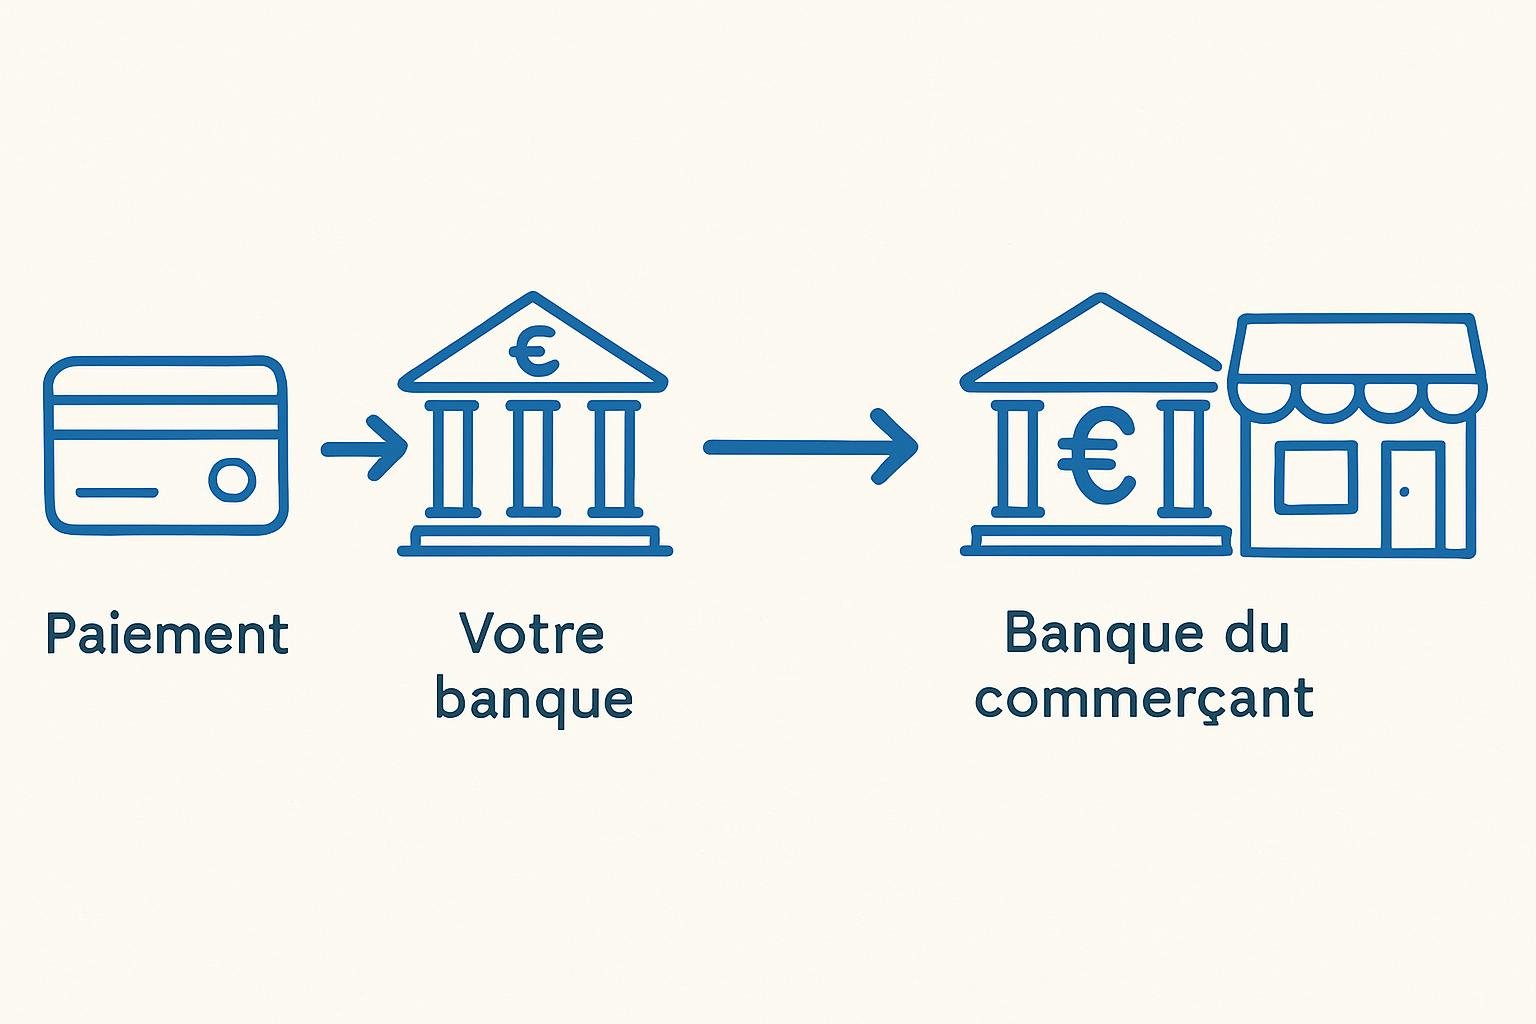
Lorsqu’un consommateur effectue un paiement par carte bancaire, un processus complexe et automatisé se met en marche entre plusieurs intervenants. Cet article vise à dépouiller ce mécanisme pour comprendre clairement ce qui se passe réellement entre votre banque et celle du commerçant pendant cette transaction. Nous allons comprendre les intervenants clés et analyser chaque étape critique du processus.

Les Acteurs du Paiement

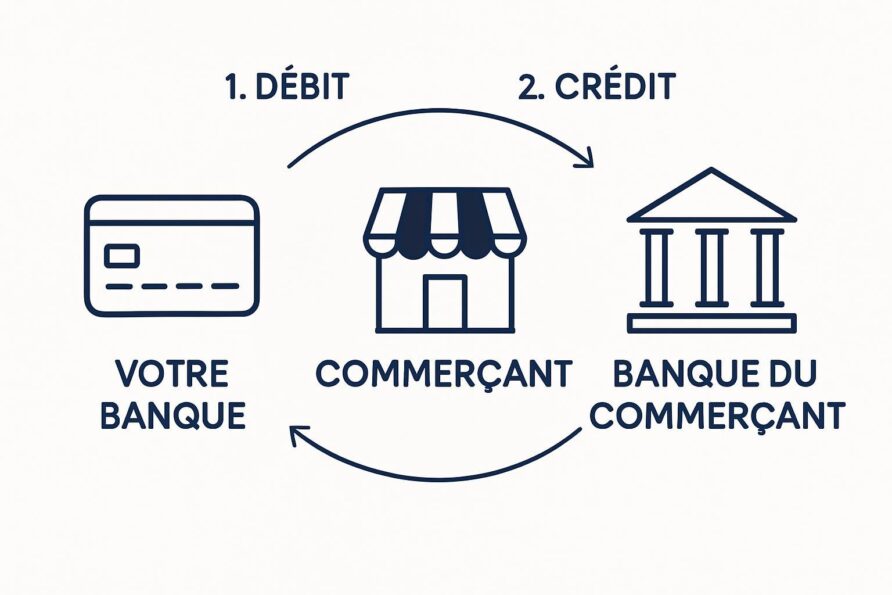
Les parties principales impliquées dans le processus de paiement incluent le titulaire de la carte, la banque du titulaire de la carte (souvent appelée banque émettrice), le commerçant, et la banque du commerçant (ou banque acquéreuse).

  • Titulaire de la Carte : C’est vous, le consommateur, lorsque vous utilisez votre carte pour effectuer un achat.
  • Banque Émettrice : La banque qui vous a délivré la carte. Elle est responsable de l’approbation ou du refus des transactions.
  • Commerçant : L’entreprise ou le vendeur qui reçoit le paiement.
  • Banque Acquéreuse : La banque qui gère le compte du commerçant et traite le paiement.

Le Parcours d’un Paiement par Carte

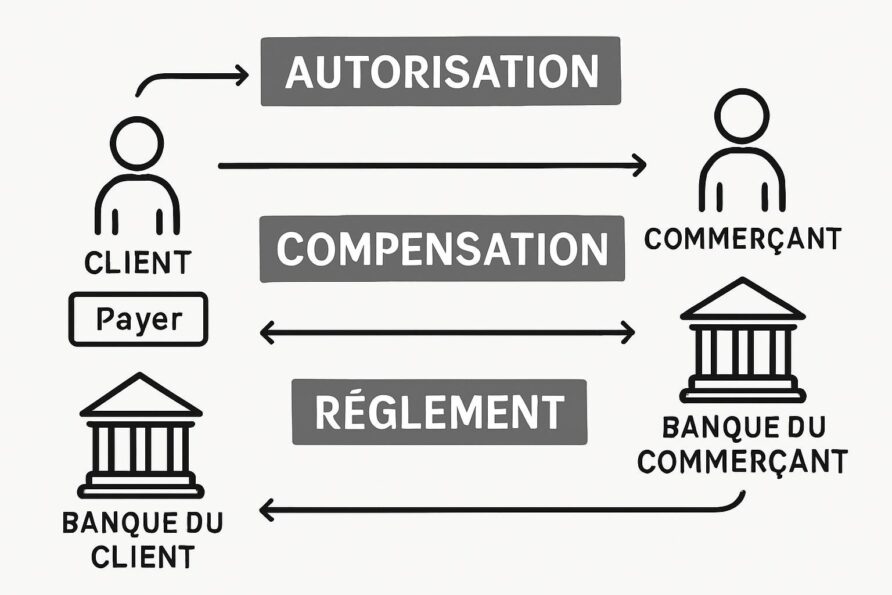
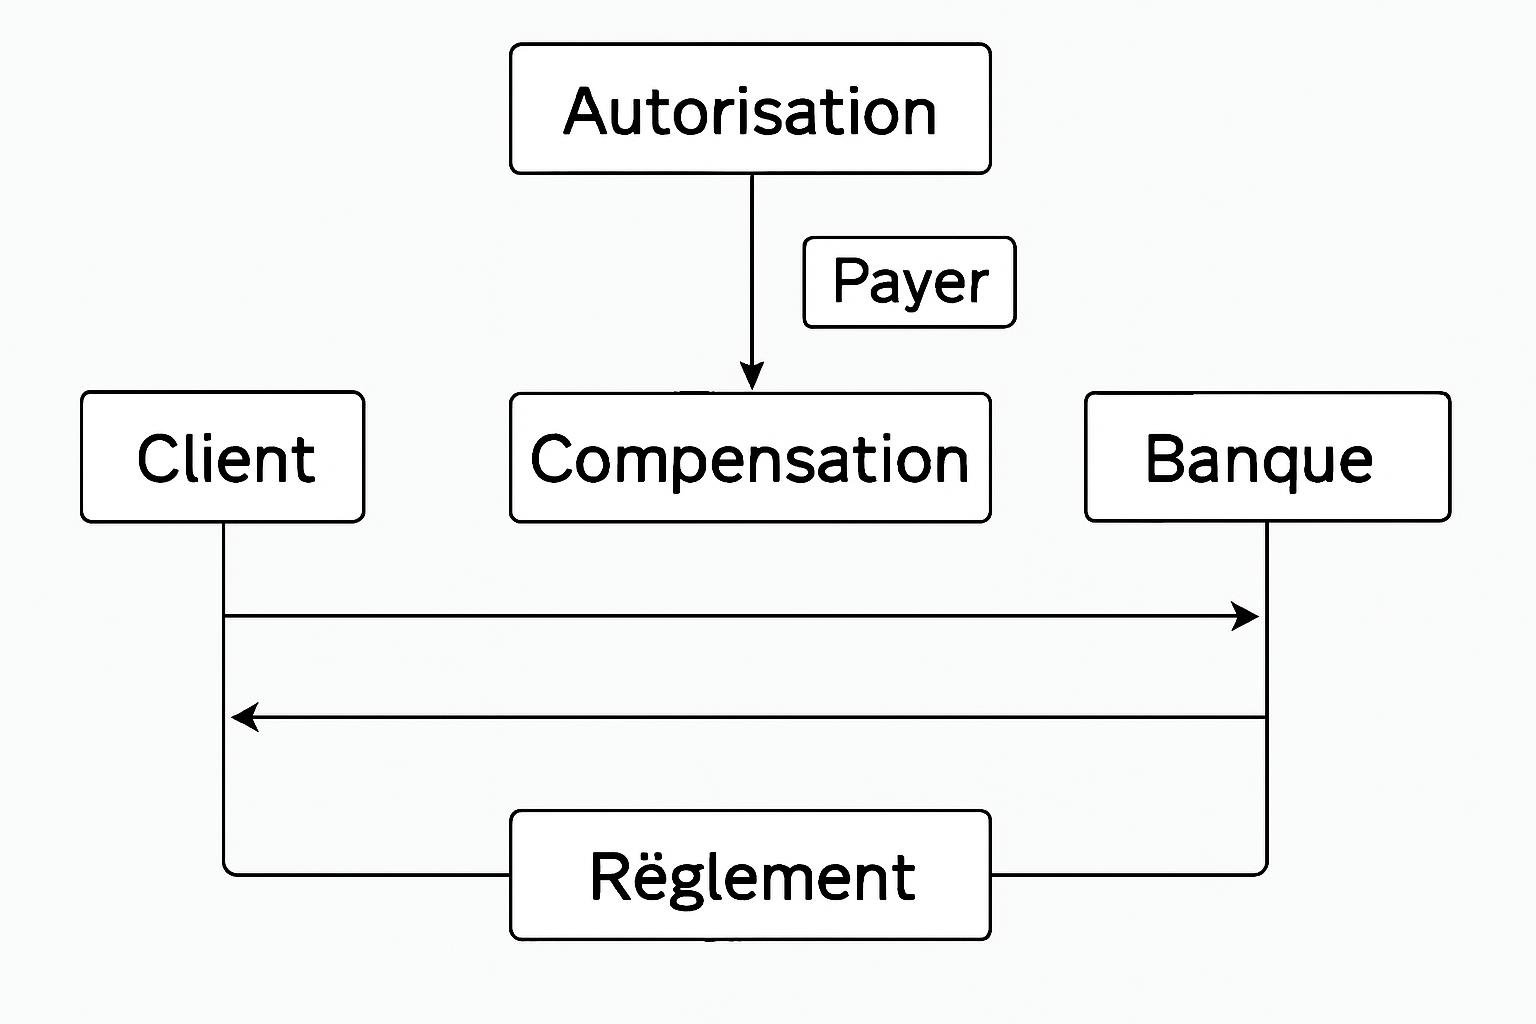
Le cheminement d’un paiement par carte comporte plusieurs étapes : autorisation, compensation, et règlement.

Étape 1 : Autorisation

Lorsque vous finalisez un paiement, le terminal du commerçant capture les détails de la carte. Ces données sont transmises à la banque acquéreuse, qui les envoie à votre banque émettrice pour autorisation. La banque émettrice vérifie alors :

  • L’identité du titulaire.
  • La validité de la carte.
  • La disponibilité des fonds.

Si tous les critères sont satisfaits, elle envoie un code d’approbation. Sinon, la transaction est refusée avec un code de rejet.

Étape 2 : Compensation

La compensation regroupe et compare les transactions entre les banques pour déterminer la somme nette à transférer. Cette étape évite que chaque transaction soit réglée individuellement, générant des flux financiers internes.

La compensation se déroule souvent via des chambres de compensation qui agissent comme des intermédiaires. La précision à ce stade est cruciale pour garantir des transferts fidèles et exacts entre les parties concernées.

Compensation et Règlement

Étape 3 : Règlement

Le règlement est l’étape où les fonds sont effectivement transférés entre votre banque et celle du commerçant. Cela se produit généralement dans un délai de 24 à 48 heures après la compensation. La banque acquéreuse reçoit les fonds de la banque émettrice, moins les commissions applicables.

Le Processus de Règlement

Challenges et Solutions

Le secteur des paiements évolue avec plusieurs défis à relever :

  • Sécurité : Les fraudes à la carte demeurent une préoccupation majeure. Les technologies comme la tokenisation et l’authentification forte aident à sécuriser les transactions.
  • Vitesse : Les progrès dans les réseaux et technologies améliorent la rapidité des transactions, ciblant des délais de règlement plus courts.
  • Coûts : Les frais de transaction varient et représentent un coût notable pour les commerçants. Opter pour des solutions de paiement optimisées en termes de coûts peut être crucial pour les entreprises.

Avancées Technologiques

L’adoption généralisée de la technologie NFC (Near Field Communication) et les innovations en matière de paiements P2P (Pair-à-Pair) transforment l’expérience utilisateur. Ces solutions favorisent la commodité et réduisent les frictions au point de vente.

  • Paiements Mobiles : Les smartphones permettent des paiements rapides avec des portefeuilles numériques comme Apple Pay et Google Wallet.
  • Cryptomonnaies : Bien que moins courantes, elles offrent des routes alternatives pour les transactions électroniques et sont étudiées pour leur potentiel disruptif.

Conclusion

Comprendre le parcours détaillé d’un paiement et les responsabilités de chaque acteur est essentiel pour tout utilisateur soucieux de la sécurité et de l’efficacité de ses transactions. Un effort collectif vers des processus plus fluides et sécurisés favorise une confiance accrue dans les systèmes de paiement modernes.

Des ressources supplémentaires pour ceux souhaitant approfondir encore plus leur compréhension du sujet peuvent être consulter cet article ou encore cette analyse technologique détaillée.

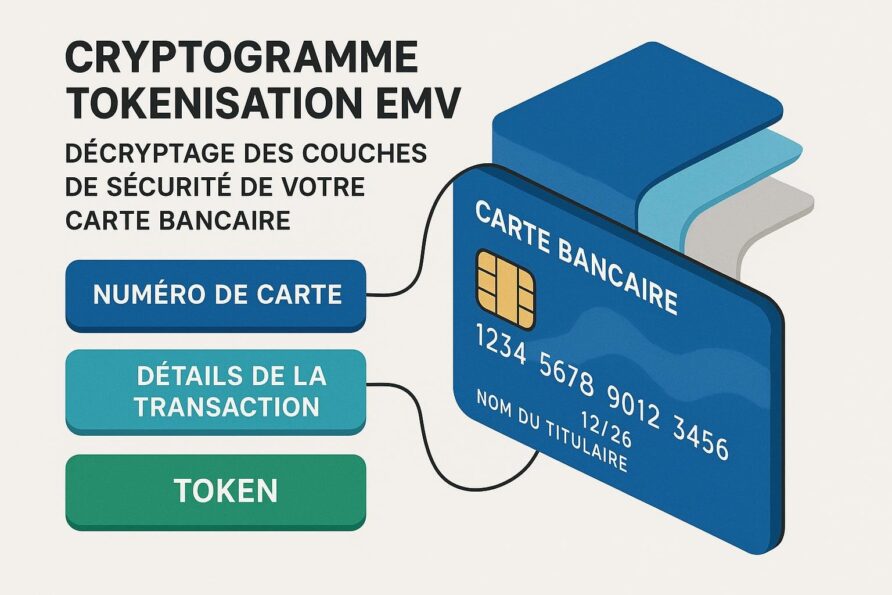
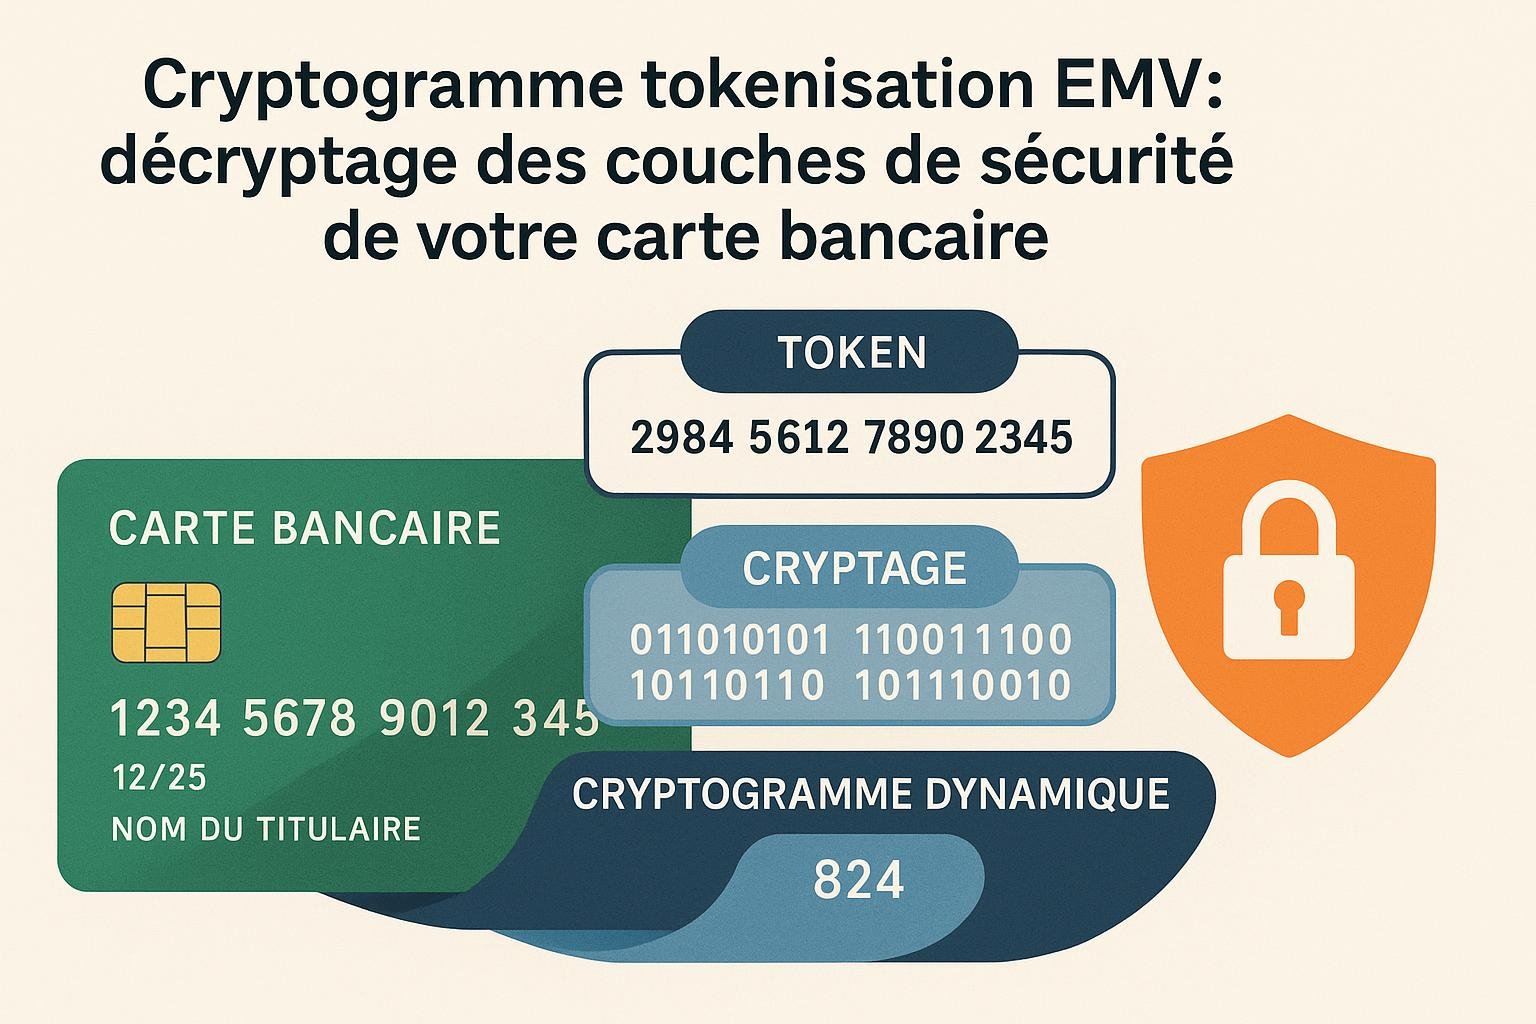
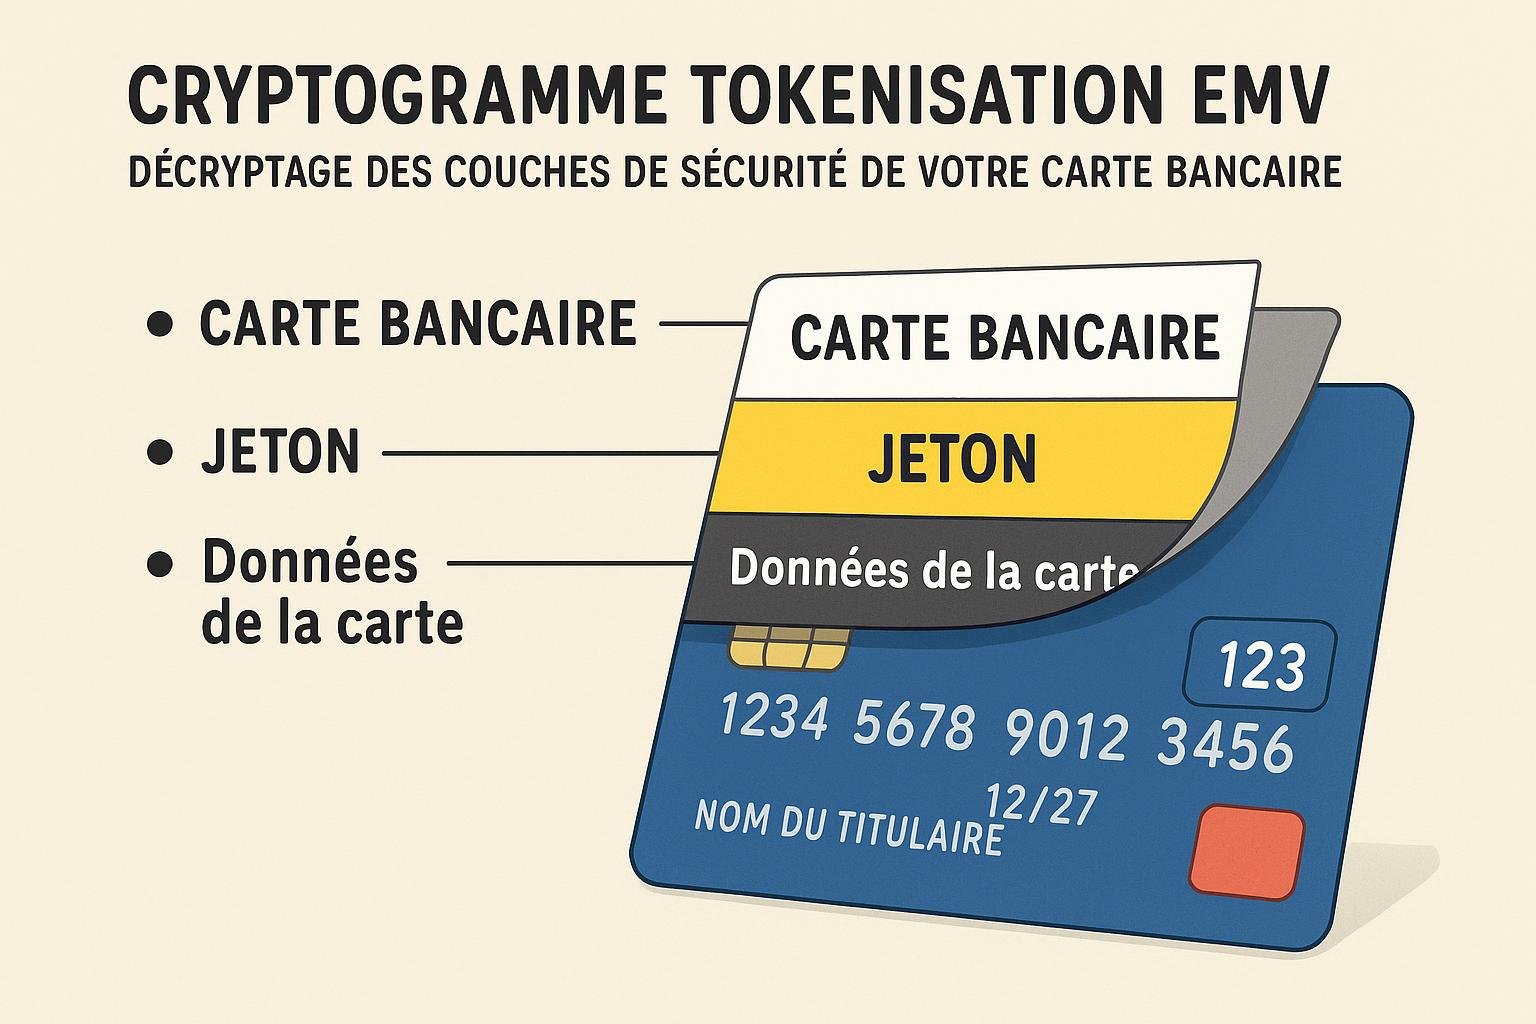
Cryptogramme tokenisation EMV : décryptage des couches de sécurité de votre carte bancaire

La sécurité des transactions bancaires est cruciale. Avec l’évolution des technologies, de nouvelles méthodes se développent pour protéger les utilisateurs des fraudes. Les cryptogrammes, la tokenisation et la technologie EMV jouent un rôle essentiel dans cette lutte.

Comprendre le Cryptogramme

Un cryptogramme est une suite de chiffres présente au dos de votre carte bancaire. Ce code, généralement composé de trois chiffres, est utilisé pour valider des transactions, surtout en ligne. Le cryptogramme offre une couche de sécurité supplémentaire en assurant que seul le détenteur de la carte peut l’utiliser.

Pourquoi ce Code est-il Important?

Le cryptogramme protège les données sensibles de votre carte pendant les transactions en ligne. Sans ce code, il devient plus difficile pour les fraudeurs d’effectuer des achats frauduleux. C’est une mesure simple mais efficace contre la fraude monétique.

Cryptogramme

La Tokenisation: Qu’est-ce que c’est?

La tokenisation est un processus où un élément sensible, comme un numéro de carte, est remplacé par un code unique appelé “jeton” ou “token”. Ce jeton n’a aucune valeur en dehors de sa transaction spécifique, rendant les données compromises inutilisables.

Avantages de la Tokenisation

La tokenisation rend presque impossible le vol d’informations bancaires. En cas de violation de données, le fraudeur obtient seulement le jeton, qui est invalide sans sa clé d’origine. Cela diminue significativement le risque d’utilisation frauduleuse.

Tokenisation

Technologie EMV: Puce et Sécurité

Les cartes EMV contiennent une puce qui génère un code unique pour chaque transaction, différent de la précédente. Ce système complique les tentatives de copie et d’usage frauduleux des cartes bancaires.

Fonctionnement de l’EMV

Lors d’une transaction, la puce EMV interagit avec le terminal de paiement pour créer un “code de transaction”. Ce code est spécifique à l’achat en cours et ne peut pas être réutilisé. Cette technologie a permis de réduire la fraude liée aux cartes clonées.

Lutte Contre la Fraude Monétique

Ces technologies s’inscrivent dans une formation lutte contre la fraude monétique plus large. Elles visent à garantir que chaque transaction est sûre et conforme aux standards internationaux de sécurité.

Pour en savoir plus sur ces formations et les techniques associées, vous pouvez visiter Apex Formations.

Exemples de Mise en Pratique

  • Cryptogramme et Ventes en Ligne: Un site d’e-commerce nécessite le cryptogramme pour effectuer une vente. Cela garantit que seuls ceux ayant accès physique à la carte peuvent l’utiliser.

  • Tokenisation dans les Applications Mobiles: Des applications comme Apple Pay ou Google Pay utilisent la tokenisation pour chaque transaction effectuée sans contact. Cela protège les informations bancaires de l’utilisateur.

  • EMV dans les Commerces Physiques: Lors d’une transaction en magasin, la carte EMV utilise sa puce pour dialoguer avec le terminal. Cela garantit que chaque achat est unique et sécurisé.

Avantages et Inconvénients des Technologies de Sécurité Bancaire

Avantages

  • Sécurité Accrue: Ces technologies rendent les transactions bancaires plus sûres.
  • Réduction de la Fraude: L’utilisation d’EMV, de cryptogrammes et de la tokenisation diminue le risque de fraude.
  • Protection des Données Personnelles: Elles garantissent que les informations personnelles restent protégées pendant les transactions.

Inconvénients

  • Coût d’Implémentation: L’installation de ces technologies peut être onéreuse pour les petites entreprises.
  • Complexité pour l’Utilisateur: Certaines personnes peuvent rencontrer des difficultés à comprendre ces systèmes.
  • Nécessité de Mise à Jour: Les technologies doivent être constamment mises à jour pour contrer les nouvelles méthodes de fraude.

Comment Ces Technologies Influencent-elles Votre Quotidien?

Pour le Consommateur

Elles offrent une tranquillité d’esprit lors de l’utilisation des cartes bancaires. Le consommateur n’a pas à s’inquiéter constamment de la sécurité de ses informations.

Pour les Commerces

Les commerçants bénéficient d’une réduction de la responsabilité en cas de fraude et peuvent offrir à leurs clients une expérience d’achat plus sûre.

Conclusion

Les cryptogrammes, la tokenisation et la technologie EMV sont essentiels dans notre formation lutte contre la fraude monétique. En combinant ces technologies, les banques et les entreprises peuvent offrir un niveau de sécurité optimal pour les transactions.

Pour plus d’informations sur la façon dont ces technologies influencent le secteur bancaire, vous pouvez consulter des sites comme CNIL, Banque de France et FIA-NET.

En sécurisant chaque transaction, nous faisons un pas de plus vers un monde sans fraude.

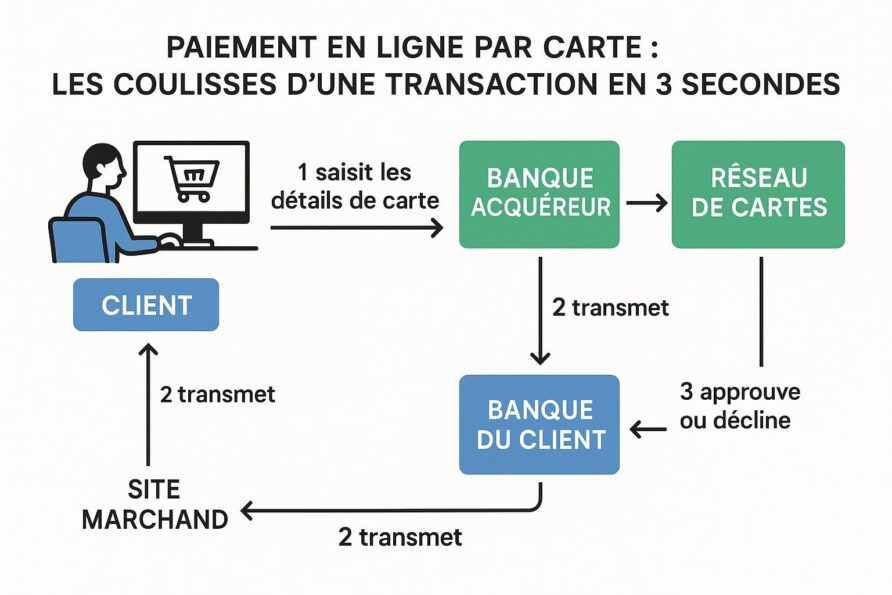
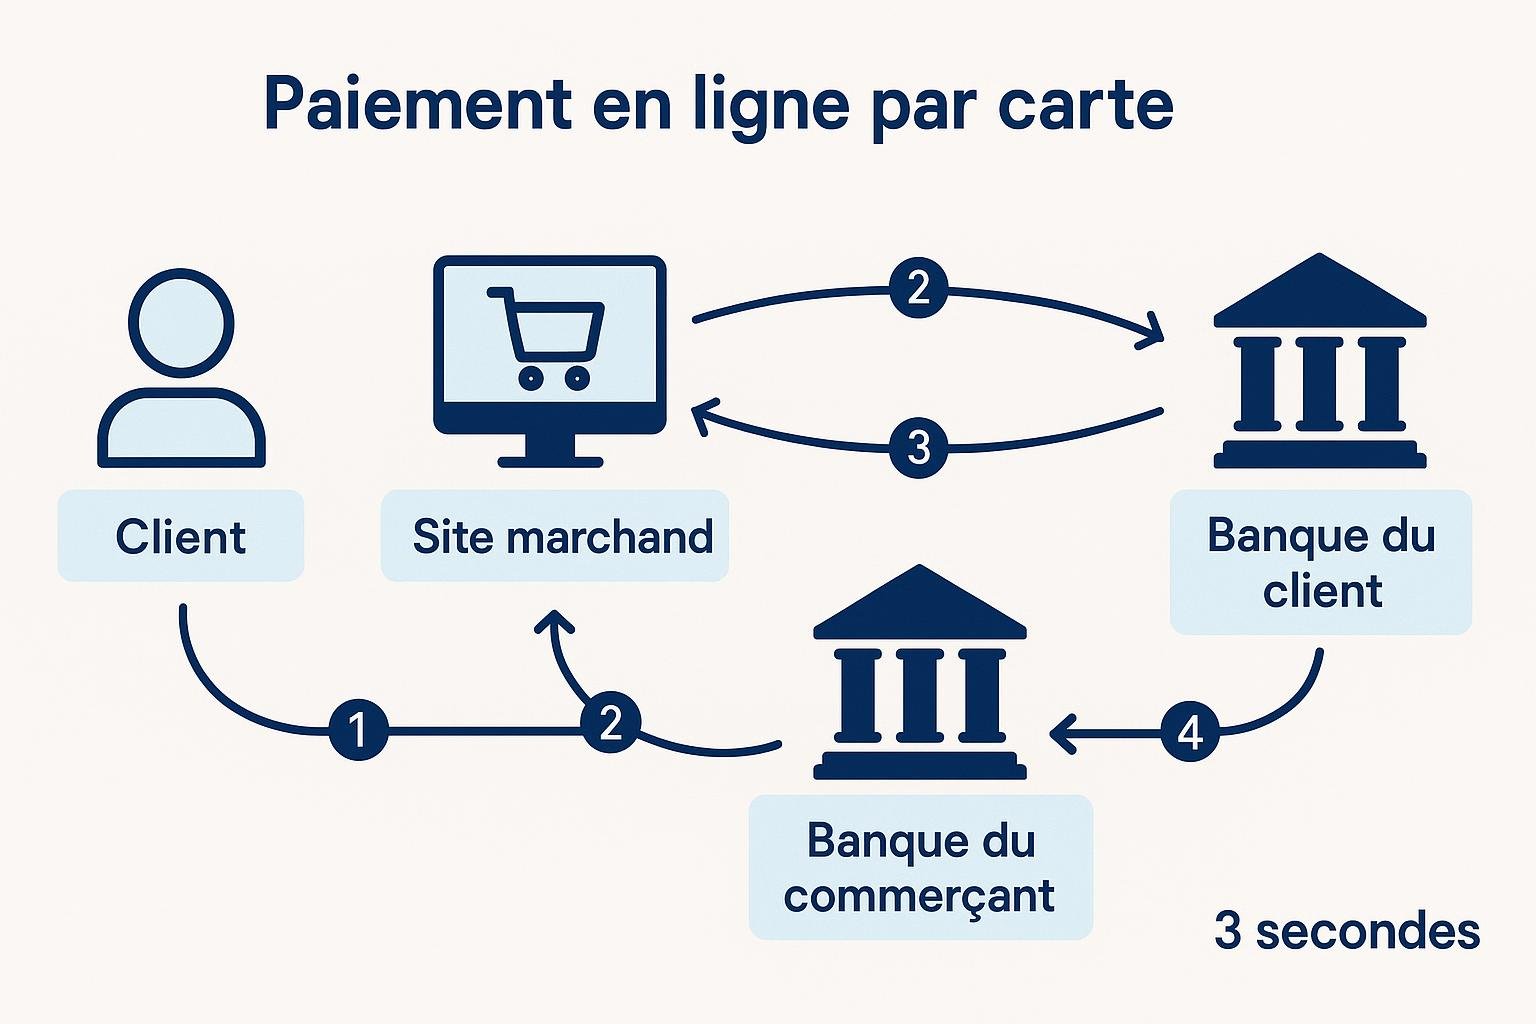
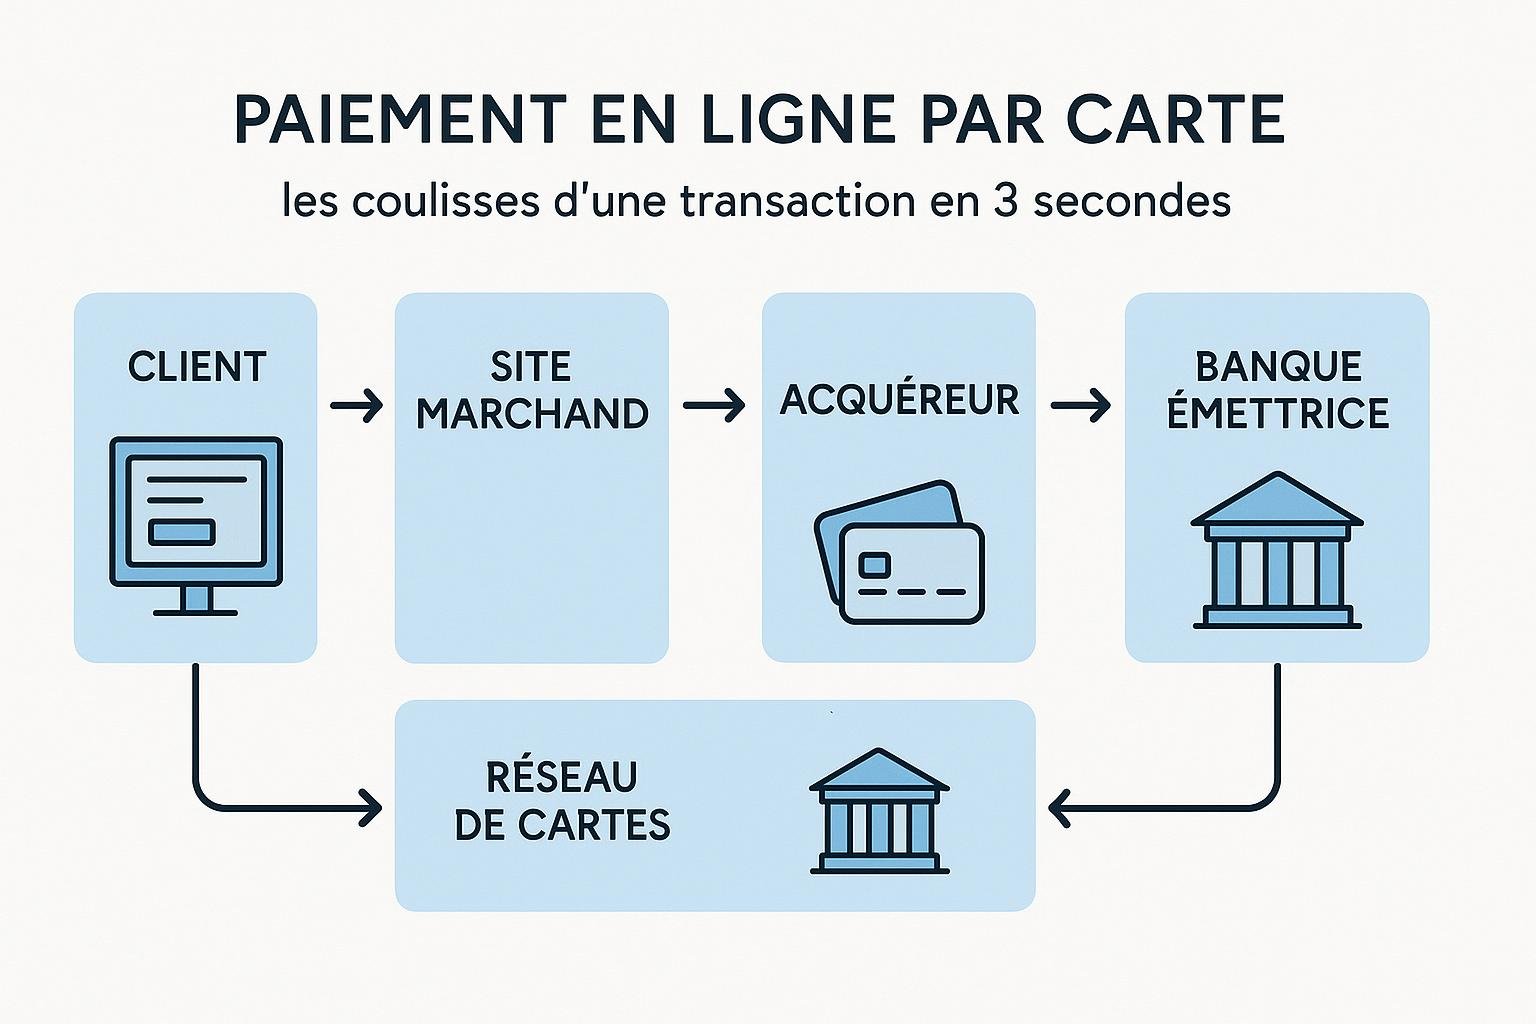
Comment se déroule réellement un paiement en ligne par carte : les coulisses d’une transaction en 3 secondes

Le paiement en ligne par carte est un processus rapide et couramment utilisé. Cependant, ce qui semble se dérouler en quelques secondes cache un ensemble complexe d’interactions entre plusieurs acteurs. Cet article vous dévoile les étapes précises d’une transaction par carte en ligne, depuis la saisie du montant jusqu’à la confirmation.

Étape 1 : L’initiation de la transaction

La transaction commence quand l’acheteur choisit de payer sur un site marchand. Il entre les informations de sa carte : le numéro, la date d’expiration et le code CVV. Le site crypte ces données pour protéger la confidentialité de l’utilisateur.

Initialisation de la transaction

Étape 2 : Transmission au processeur de paiement

Les informations cryptées sont envoyées au processeur de paiement. Ce dernier agit comme un intermédiaire entre le marchand et la banque de l’acheteur. Le processeur vérifie les détails et prépare la demande d’autorisation à envoyer vers l’étape suivante.

Étape 3 : La banque acquéreuse

La banque acquéreuse reçoit la demande du processeur. Son rôle consiste à transmettre cette demande à la société de cartes concernée, telle que Visa ou Mastercard. La banque acquéreuse facilite ainsi la communication entre différents acteurs financiers.

Étape 4 : Validation par le réseau de cartes

Le réseau de cartes effectue plusieurs vérifications. Il s’assure que la carte est valide et qu’elle n’est pas signalée comme volée. Ce mécanisme d’acceptation de la carte empêche les transactions frauduleuses. Les réseaux vérifient aussi les fonds disponibles, garantissant que le solde est suffisant pour couvrir le paiement.

Étape 5 : Autorisation par la banque émettrice

Le réseau de cartes envoie la demande à la banque de l’utilisateur. C’est la banque émettrice. Elle vérifie une dernière fois les détails et approuve ou refuse la transaction. Si tout va bien, elle réserve le montant sur le compte de l’acheteur.

Étape 6 : Retour à la banque acquéreuse

La banque émettrice renvoie sa réponse au réseau de cartes. La réponse traverse à nouveau le réseau, atteignant la banque acquéreuse. Une réponse positive signifie que le montant est réservé pour transfert.

Réseau de cartes et banque acquéreuse

Étape 7 : Informer le marchand et l’acheteur

Le processeur de paiement reçoit la réponse finale de la banque acquéreuse. Il transmet cette information au marchand. Si l’autorisation est réussie, le marchand reçoit une confirmation. Simultanément, l’acheteur voit un message d’approbation sur sa page. Le marchand peut alors préparer et expédier l’article acheté.

Sécurité des transactions

Chaque étape du processus est sécurisée grâce à des protocoles de cryptage avancés. Ces mesures protègent les informations des utilisateurs contre la fraude. Les sites avec le certificat SSL garantissent un niveau de sécurité supérieur pour les transactions en ligne.

Avantages et inconvénients des paiements en ligne par carte

Avantages:

  • Rapidité: Les transactions prennent quelques secondes.
  • Commodité: Les utilisateurs peuvent payer à tout moment depuis n’importe quel lieu.
  • Sécurité: Les mécanismes d’acceptation de la carte reduisent de nombreux risques de fraude.

Inconvénients:

  • Risque de fraude: Bien que sécurisé, il reste toujours une faible probabilité de fraude.
  • Frais de transaction: Les banques et processeurs peuvent appliquer des frais qui se répercutent sur les consommateurs et marchands.
  • Dépendance technologique: Les pannes réseau peuvent retarder les paiements.

Impact des paiements en ligne sur l’économie

Le paiement par carte en ligne facilite le commerce électronique. Il ouvre des marchés internationaux et réduit les barrières géographiques. Les petites entreprises peuvent atteindre des clients globaux avec une plateforme de paiement adéquate. Cependant, il est crucial que ces entreprises comprennent les mécanismes d’acceptation de la carte pour éviter les échecs de paiement. Pour plus de détails sur ces mécanismes, apprenez-en plus ici.

Conclusion

Bien que rapide et populaire, le paiement par carte demande une infrastructure complexe. Comprendre les différentes étapes permet d’apprécier la technologie et la sécurité derrière chaque transaction. Pour naviguer efficacement dans le commerce électronique, il est essentiel de connaître les avantages et les limites du système. En consultant des ressources fiables, telles que PayAcademy, vous pouvez approfondir vos connaissances sur les mécanismes d’acceptation de la carte et améliorer l’expérience utilisateur tout en assurant des transactions sécurisées et efficaces.

Pour en savoir plus sur la sécurité des paiements en ligne, vous pouvez explorer les ressources suivantes :

En conclusion, la facilité de paiement via carte en ligne repose sur des procédures technologiques avancées et des partenariats étroits entre plusieurs acteurs financiers.

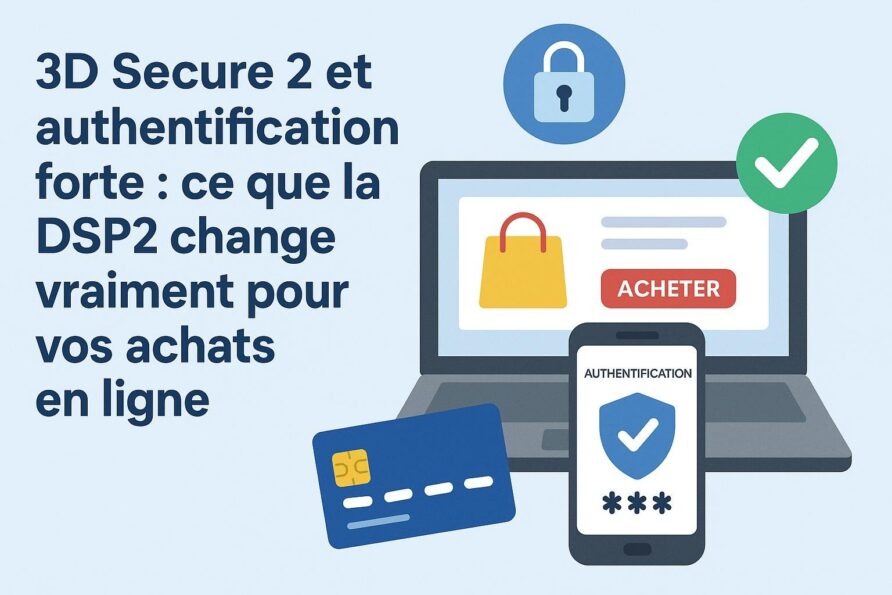
3D Secure 2 et authentification forte : ce que la DSP2 change vraiment pour vos achats en ligne

La Directive sur les Services de Paiement 2 (DSP2) a apporté des changements majeurs dans les paiements en ligne. L’un des éléments essentiels introduits est le protocole 3D Secure 2, qui vise à améliorer la sécurité des transactions. Cet article explore comment la DSP2 transforme vos achats en ligne avec des mesures de sécurité renforcées.

3D Secure 2

Comprendre la DSP2 et l’Authentification Forte

La DSP2 est une réglementation européenne entrée en vigueur pour sécuriser les paiements électroniques. Elle impose une authentification forte du client (SCA). Cette authentification utilise au moins deux des trois éléments suivants :

  1. Connaissance : un mot de passe ou un code PIN.
  2. Possession : un téléphone ou une carte bancaire.
  3. Inhérence : l’empreinte digitale ou la reconnaissance faciale.

Ces exigences visent à protéger les consommateurs contre la fraude. En renforçant l’authentification, la DSP2 assure que seul le titulaire du compte effectue la transaction.

Ce que 3D Secure 2 Apporte de Nouveau

3D Secure 2 améliore le protocole initial 3D Secure avec des fonctionnalités supplémentaires. Voici les principales améliorations :

Évaluation du Risque

3D Secure 2 analyse des données supplémentaires pour évaluer le risque avant d’approuver une transaction. L’analyse inclut des éléments tels que l’adresse IP, le lieu de l’achat et les habitudes d’achat. Cette approche réduit la nécessité d’interruptions de l’utilisateur avec des authentifications supplémentaires.

Expérience Utilisateur Améliorée

Le nouveau protocole diminue les frictions pour l’utilisateur. Plutôt que d’attendre une redirection vers un serveur de paiement sécurisé, l’utilisateur bénéficie d’une authentification fluide en arrière-plan. L’objectif est de rendre l’expérience d’achat plus rapide et plus agréable sans compromission de la sécurité.

Compatibilité avec les Apps Mobiles

3D Secure 2 est conçu pour être compatible avec les appareils mobiles. Les achats via les apps deviennent faciles, et la sécurité ne sacrifie pas la praticité. Les biométries avancées, telles que l’empreinte digitale, renforcent la sécurité sur ces appareils.

Sécurité des Paiements Mobiles

Avantages et Inconvénients de 3D Secure 2

Avantages

  • Sécurité Accrue : Les mesures renforcées diminuent les risques de fraude.
  • Fluidité : Le processus simplifié améliore l’expérience utilisateur lors d’achats rapides.
  • Réduction des Abandons de Panier : Une expérience sans friction diminue la probabilité que les clients abandonnent leurs achats.

Inconvénients

  • Complexité pour les Marchands : Les commerçants doivent mettre en œuvre ces systèmes et peuvent rencontrer des difficultés.
  • Problèmes de Compatibilité : Certains systèmes de paiement plus anciens peuvent avoir besoin de mises à jour importantes.

Les commerces doivent s’adapter à ces nouvelles exigences pour rester compétitifs. Participer à une formation monétique bancaire peut aider à comprendre les enjeux et à s’adapter efficacement.

Impact sur les Commerçants

L’implémentation du protocole nécessite des adaptations. Les commerçants doivent ajuster leurs plateformes pour garantir une conformité totale. Ces ajustements peuvent nécessiter des investissements technologiques et un élargissement des connaissances via, par exemple, des formations en monétique.

Réduction des Fraudes

Les transactions suspectes peuvent être bloquées avant même que le paiement soit effectué. La fraude diminue grâce à une surveillance proactive. Ces mesures sont essentielles pour maintenir la confiance des consommateurs et protéger les commerçants contre les pertes éventuelles.

Importance de l’Éducation

Formation en Monétique Bancaire

Il est crucial que les entreprises forment leur personnel. Une formation monétique bancaire peut offrir les connaissances nécessaires pour tirer parti des technologies de paiement avancées. Une bonne maîtrise de ces outils garantit le bon fonctionnement des transactions sécurisées.

Sensibilisation des Consommateurs

Les consommateurs doivent comprendre l’importance de ces protocoles de sécurité. Une bonne éducation renforce la confiance et facilite l’adoption des nouvelles technologies.

Comment Progresser avec 3D Secure 2

Les commerçants et consommateurs doivent tous deux faire la transition vers des solutions de paiement sécurisées. Voici quelques recommandations :

  • Évaluation Technique : Assurez-vous que les systèmes de paiement respectent les régulations DSP2.
  • Mises à Jour Régulières : Procédez à des mises à jour fréquentes pour disposer des derniers outils de sécurité.
  • Feedback et Amélioration Continue : Recueillez des retours d’expérience auprès des utilisateurs pour améliorer continuellement le processus d’achat.

Conclusion

La DSP2, à travers l’implantation de 3D Secure 2, marque un tournant dans la sécurisation des paiements en ligne. Cet environnement sécurisé exige une adaptation des parties prenantes. Avec le bon soutien, comme une formation monétique bancaire, cette transition promet un avenir avec moins de fraudes et une expérience d’achat plus agréable.

Ressources Utiles

L’adaptation et l’éducation sur les nouvelles normes de sécurité garantissent que vos transactions sont aussi sécurisées qu’efficaces.

Autorisation compensation règlement : qui paie qui et quand après votre clic Payer

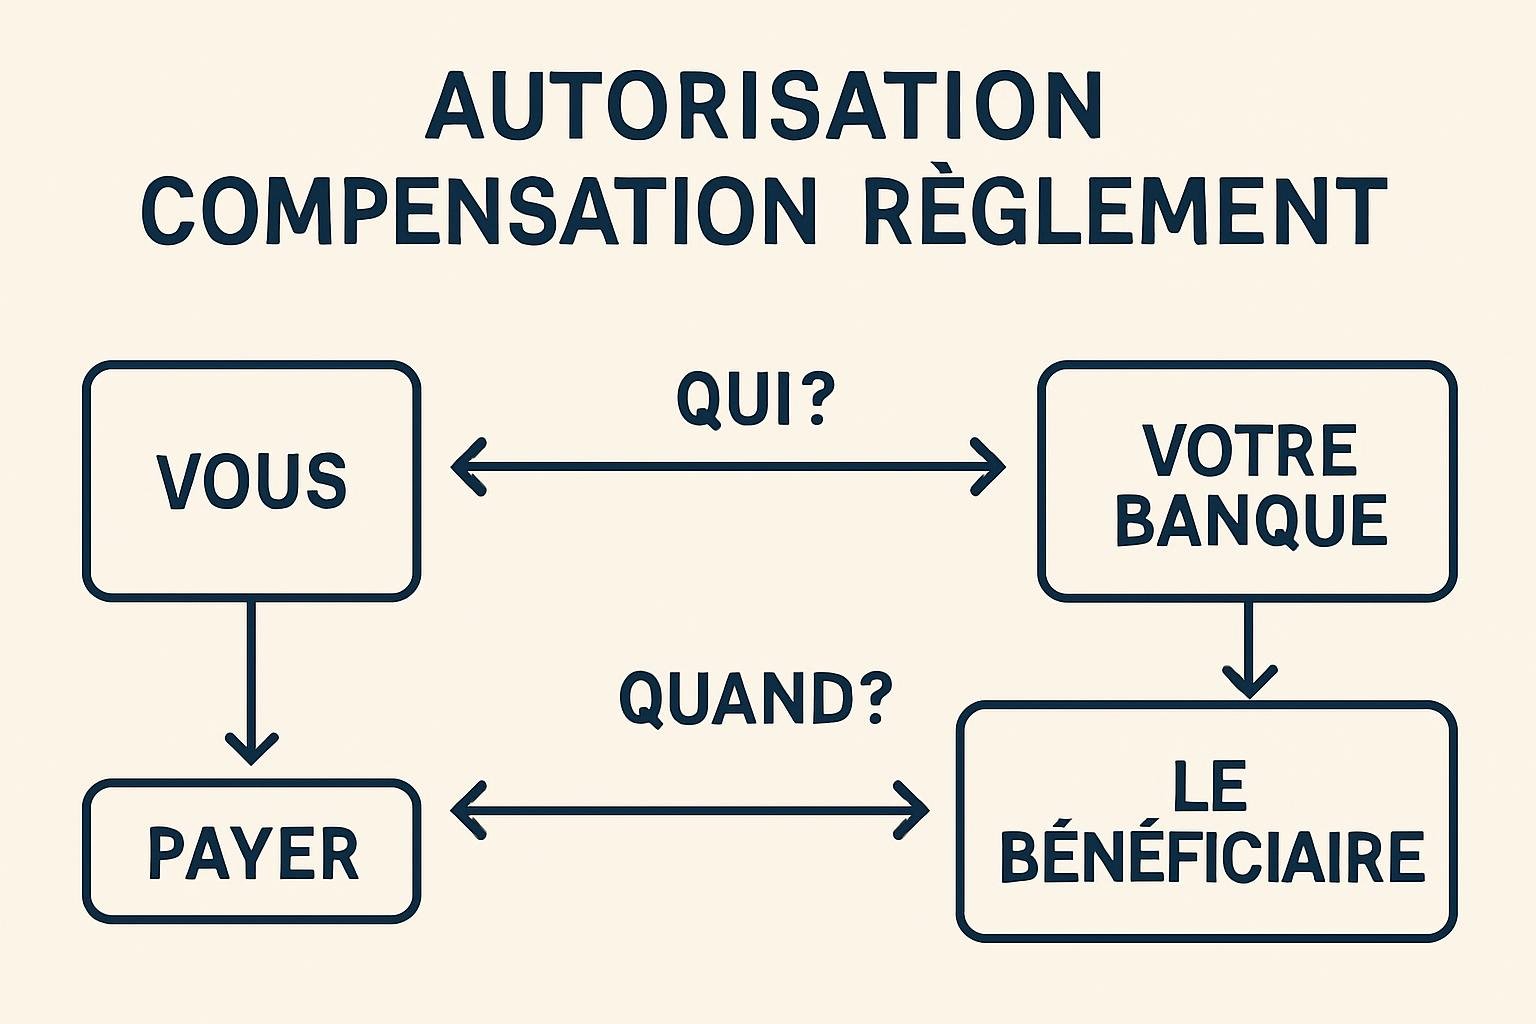
Le fonctionnement des paiements par carte en ligne peut sembler complexe. Cependant, comprendre les mécanismes d’autorisation émetteur, la compensation, et le règlement permet de saisir qui paie qui, et quand, après avoir cliqué sur “Payer”.

Les Étapes du Paiement en Ligne

Avant de comprendre qui paie qui, il est essentiel de décomposer le processus. Lorsque vous cliquez sur “Payer”, plusieurs étapes se déroulent en coulisse.

1. Autorisation

Lors de cette étape, le commerçant envoie une demande d’autorisation à la banque de l’émetteur de la carte. Cette autorisation vérifie que la carte est valide et que les fonds sont suffisants. Les mécanismes d’autorisation émetteur sont cruciaux pour ce contrôle initial. La transaction n’est pas encore finalisée, mais les fonds sont réservés.

Processus d'autorisation

2. Compensation

La compensation est l’étape où les transactions sont regroupées. Les réseaux de cartes, tels que Visa et Mastercard, gèrent cette étape. Ils s’assurent que les fonds sont transférés du compte de l’acheteur au compte du marchand de manière sécurisée.

3. Règlement

Le règlement est l’étape finale. Les fonds réservés pendant l’autorisation sont transférés du compte de l’acheteur au compte du marchand. Ce transfert peut prendre quelques jours. Les frais des réseaux de cartes sont souvent déduits à ce stade.

Flux de compensation et de règlement

Qui Paie Qui Pendant Ces Étapes ?

Chaque acteur du paiement en ligne a un rôle spécifique et des coûts associés.

1. L’Acheteur

L’acheteur paie le montant du produit ou du service au commerçant. Cependant, le montant final peut inclure des frais supplémentaires, tels que des frais de change pour les achats internationaux.

2. Le Commerçant

Le commerçant reçoit les fonds de l’acheteur. Cependant, il doit payer des frais au fournisseur de services de paiement (PSP) et aux réseaux de cartes. Ces frais couvrent le traitement de la transaction, la sécurité, et l’assurance contre la fraude.

3. Les Bancs émetteurs et acquéreurs

  • Banque émetteur : Elle autorise la transaction et assure la disponibilité des fonds. Elle peut facturer des frais à l’acheteur pour l’utilisation de la carte.
  • Banque acquéreur : Elle reçoit les fonds du réseau de carte et les transfère au commerçant. Elle prélève des frais sur chaque transaction traitée.

4. Les Réseaux de Cartes

Les réseaux de cartes, comme Visa et Mastercard, gèrent la compensation et garantissent des transactions sécurisées. Ils prélèvent des frais auprès des banques émettrices et acquéreuses pour l’utilisation de leur réseau.

Quand les Transactions Sont-elles Finalisées ?

Le temps de règlement varie. Certaines transactions sont réglées en quelques heures, d’autres en plusieurs jours. Les facteurs influençant le temps de règlement incluent le réseau de cartes, les politiques des banques, et les jours fériés bancaires.

Comment Optimiser le Processus de Paiement ?

Pour minimiser les coûts et les délais, les commerçants doivent choisir les bons partenaires de paiement. Il est crucial d’opter pour des PSP offrant des frais transparents et des connexions solides avec les réseaux de cartes.

Pro-Tip pour les Commerçants

La formation sur les mécanismes d’autorisation émetteur est clé pour comprendre le processus dans son ensemble. Visitez PayAcademy pour enrichir vos connaissances sur ce sujet.

Conclusion

Comprendre qui paie qui, et quand, après votre clic “Payer” est essentiel pour tous, que vous soyez un consommateur souhaitant comprendre ses frais bancaires, ou un commerçant travaillant à optimiser le flux de trésorerie. En maîtrisant les fondamentaux de l’autorisation, de la compensation, et du règlement, vous pouvez améliorer votre expérience de paiement en ligne et optimiser vos transactions.

Pour explorer plus en profondeur le sujet de l’autorisation et de la compensation, consultez des ressources comme EDC’s Payment Networks pour des perspectives précieuses sur les systèmes de paiement internationaux, MerchantsGuide pour une compréhension des structures de coûts pour les marchands, et TheBalance’s Overview pour des explications pratiques et faciles à comprendre sur les paiements électroniques.