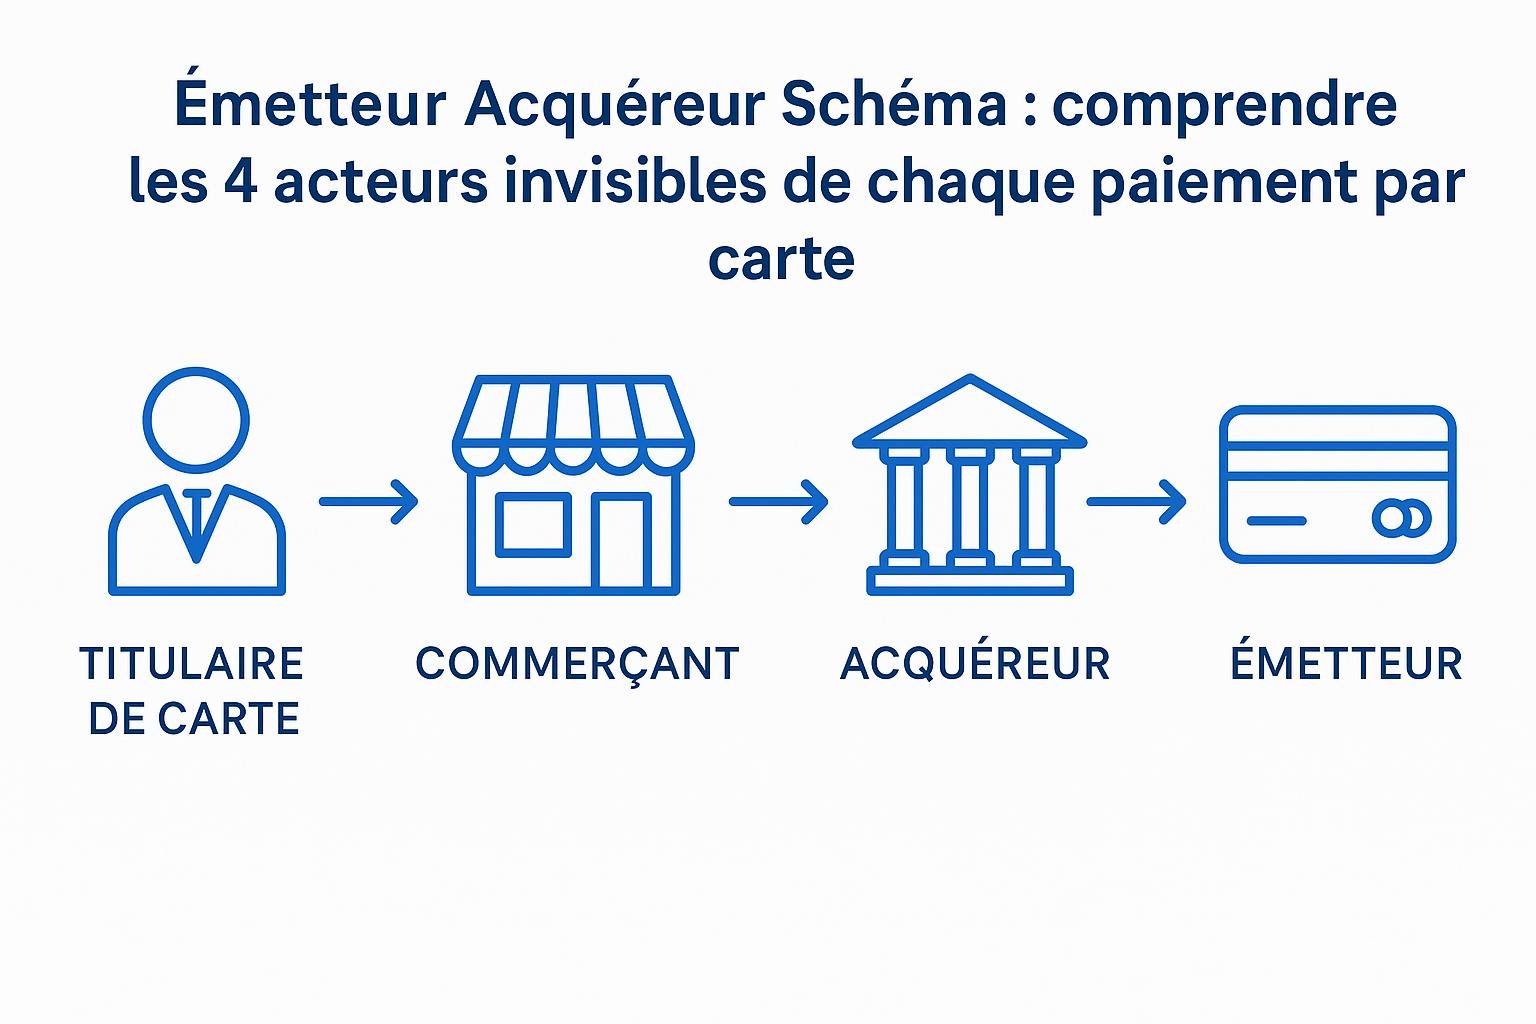
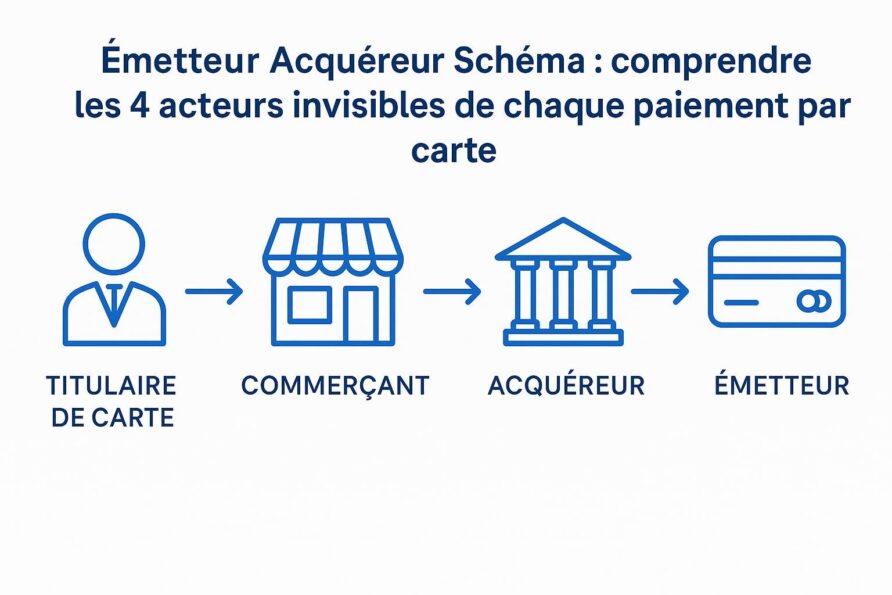
Les transactions par carte bancaire semblent simples en surface, mais elles reposent sur une infrastructure complexe. Chaque paiement par carte implique quatre acteurs invisibles : l’émetteur, le récepteur, le réseau de cartes et le processeur de paiement. Comprendre leur rôle peut clarifier comment les paiements fonctionnent, renforcer la sécurité et optimiser les transactions.
Comprendre le rôle de l’émetteur
L’émetteur est l’institution financière qui délivre la carte de crédit ou de débit au consommateur. Il peut s’agir d’une banque ou d’une autre institution financière. Cet acteur vérifie la solvabilité du client, garantit le paiement au commerçant et applique des frais et des avantages aux utilisateurs de la carte.
Responsabilités de l’émetteur
- Vérification du crédit : L’émetteur effectue des évaluations de crédit pour les nouveaux clients pour s’assurer qu’ils sont éligibles pour une carte.
- Émission de cartes : Une fois approuvé, il fournit la carte physique et gère le compte lié.
- Traitement des paiements : Lorsqu’un client utilise sa carte, l’émetteur autorise ou refuse la transaction selon le solde disponible.
En savoir plus sur l’émission de cartes bancaires ici
Le rôle du récepteur
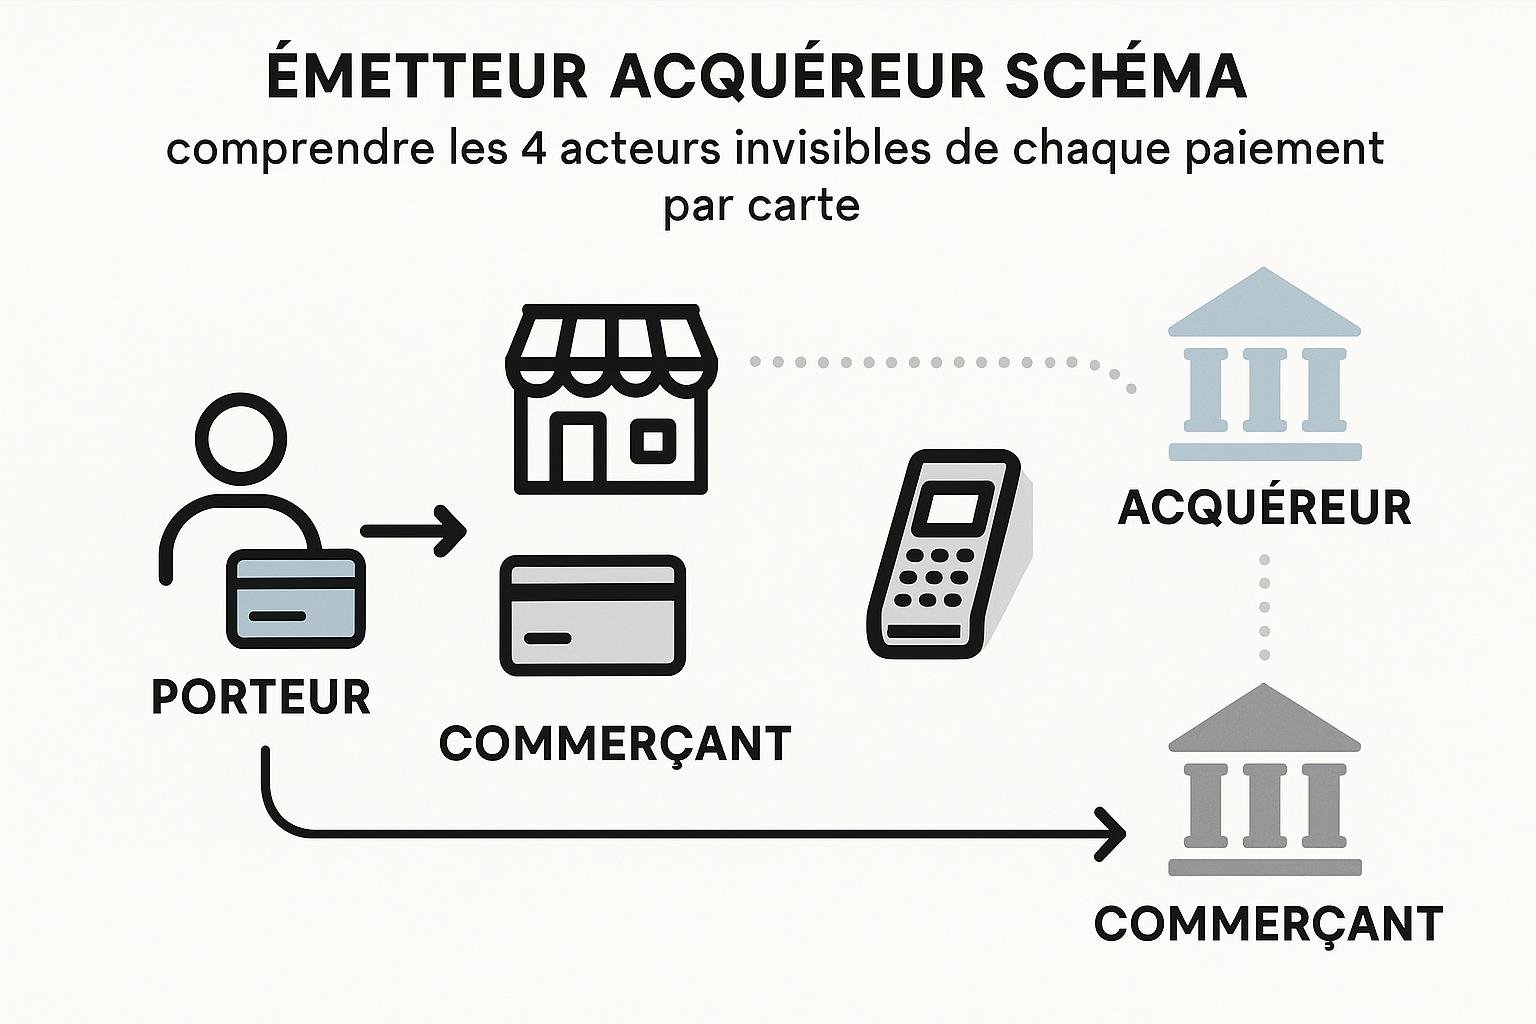
Le récepteur, ou acquéreur, est généralement une banque qui travaille avec un commerçant pour gérer ses transactions par carte. Il est responsable de la collecte des fonds auprès de l’émetteur et de leur transfert au commerçant.
Fonctions principales de l’acquéreur
- Connexion des commerçants aux réseaux : Il aide les commerçants à accepter différents types de cartes.
- Traitement des transactions : L’acquéreur s’assure que chaque transaction est correctement traitée et créditée sur le compte du commerçant.
- Gestion des risques : Il aide à détecter et à prévenir la fraude par l’analyse des transactions suspectes.
Pour un accompagnement et une expertise sur la gestion des transactions, n’hésitez pas à consulter UPWARE cabinet conseil monétique.
Importance du réseau de cartes
Les réseaux de cartes comme Visa, MasterCard et American Express relient les émetteurs et les acquéreurs. Ils établissent des règles pour le traitement des transactions, offrent des fonctionnalités de sécurité supplémentaires et veillent à l’uniformité des paiements transfrontaliers.
Rôles des réseaux de cartes
- Facilitation des transactions : Ils transmettent les informations de transaction entre l’émetteur et l’acquéreur.
- Protection des données : Ces réseaux assurent la confidentialité et la sécurité des données transmises au cours des transactions.
- Normes de transaction : Ils définissent et garantissent le respect des normes, améliorant ainsi l’efficacité et la sécurité des paiements.
Pour plus d’informations sur les réseaux de cartes, consultez Visa Europe.
Les processeurs de paiement, un rôle critique
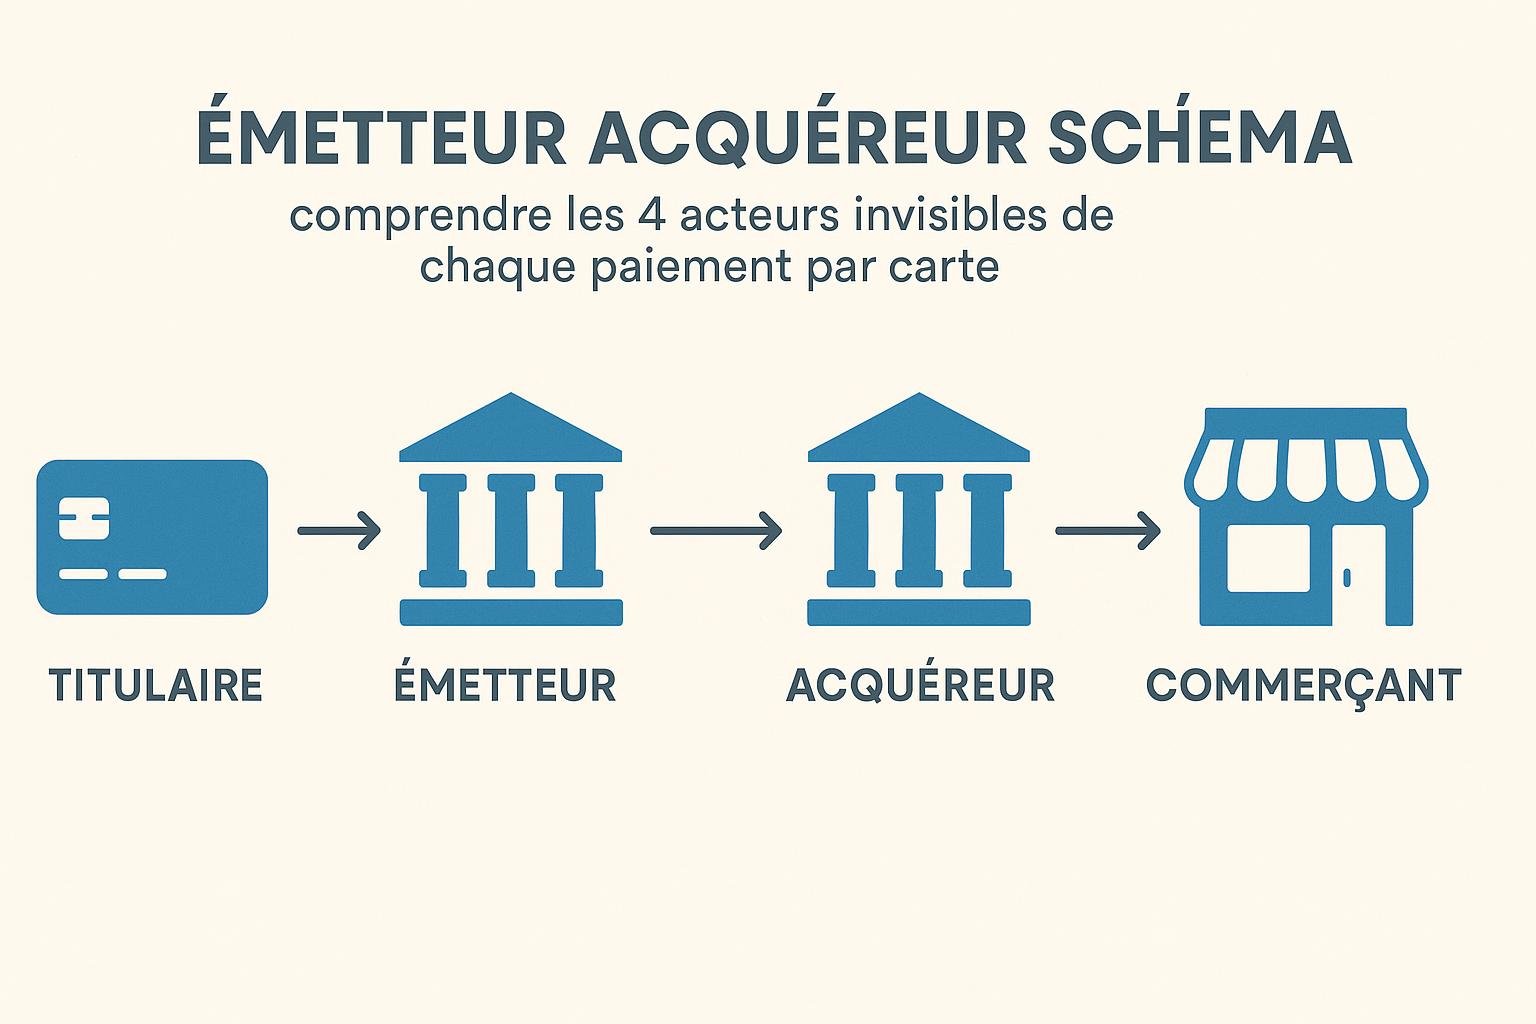
Les processeurs de paiement sont les courtiers entre émetteurs et récepteurs. Ils transmettent les informations de transaction, veillant à ce que chaque paiement soit rapide et précis.
Fonctionnalités des processeurs de paiement
- Gestion des autorisations : Ils obtiennent l’autorisation de l’émetteur pour que le paiement aille de l’avant.
- Transfert sécurisé de données : Garantissent la sécurité des données lors des transactions grâce à des technologies de cryptage avancées.
- Support technique : Offrent des services et une assistance technique pour résoudre les problèmes de transaction.
Pour comprendre en profondeur le rôle des processeurs de paiement, visitez Fiserv.
Avantages et inconvénients des paiements par carte
Avantages :
- Commodité : Les paiements par carte sont rapides et simples pour les consommateurs.
- Sécurité : La protection des transactions par cryptage réduit le risque de fraude.
- Acceptation internationale : Les cartes sont acceptées dans le monde entier.
Inconvénients :
- Frais : Les commerçants paient des frais pour chaque transaction par carte.
- Risque de dette : Pour les consommateurs, utiliser une carte de crédit peut mener à une dette accrue.
- Complexité technologique : Les systèmes complexes nécessitent une maintenance et une gestion continue.
Conclusion
Comprendre le processus de paiement par carte et les rôles de l’émetteur, de l’acquéreur, des réseaux de cartes et des processeurs de paiement est essentiel pour sécuriser et optimiser les transactions. Ces quatre acteurs invisibles travaillent ensemble pour garantir que chaque transaction est traitée avec efficacité. Pour les entreprises et commerces souhaitant améliorer leur gestion des paiements, le recours à UPWARE cabinet conseil monétique peut offrir une expertise précieuse.
En optimisant les relations entre ces acteurs, les entreprises peuvent réduire les risques et maximiser l’efficacité de leur flux de trésorerie. Pour des conseils détaillés, consultez les experts pour une gestion améliorée de la monétique adaptée à votre activité.